




民主党大胜,全球利率要变天?油价暴跌8.7%,2027年加息潮或迎转折
 分享到:


FX168财经报社(北美)讯 美国中期选举结果可能正在产生一个远超华盛顿政治版图的连锁反应。民主党同时赢得国会两院后,市场开始押注特朗普政府在伊朗战争和财政政策上的空间可能受到更多制约,如果中东局势因此降温、油价进一步回落,持续困扰全球央行的能源通胀压力也可能随之减轻,并改变2027年的全球利率路径。
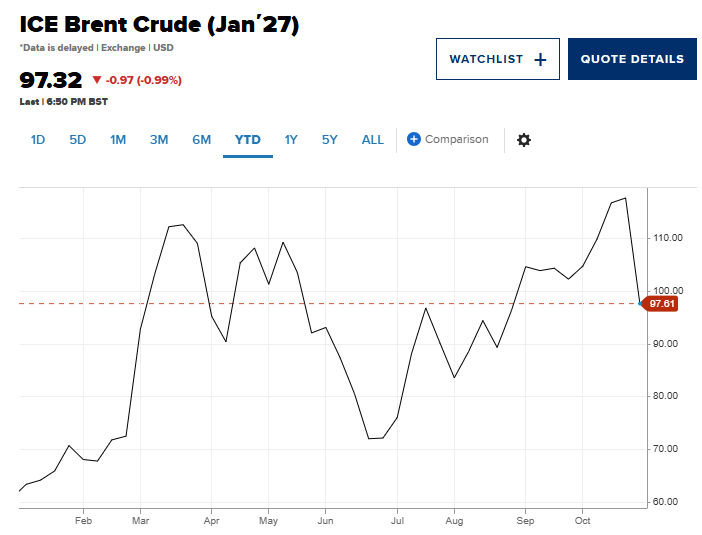
这一预期已经率先在能源市场显现。民主党胜选结果明朗后,国际基准布伦特原油周三暴跌8.7%,收盘跌破100美元/桶,为9月以来首次。市场认为,共和党已经将中期选举失利部分归咎于持续近九个月的伊朗战争,这可能增加特朗普寻求结束冲突的政治动力。
民主党胜选为何会影响全球利率
过去数月,美联储、英国央行、欧洲央行和日本央行均重新进入货币紧缩周期,而推动这一变化的重要因素之一,就是美以与伊朗之间的战争大幅推高油气价格。
战争不仅扰乱霍尔木兹海峡及中东能源供应,还进一步加剧全球炼油能力短缺,使柴油、汽油和航空燃料价格显著上涨。能源成本向消费者物价和企业成本传导,迫使各国央行重新提高利率以抑制通胀。
因此,如果民主党掌控国会后对特朗普政府的伊朗政策形成更强约束,并最终推动战争降温,油价回落可能成为全球通胀和利率前景发生变化的重要催化剂。
摩根士丹利Applied Equity Advisors负责人Andrew Slimmon表示,如果选举结果促使中东冲突得到解决,那么油价可能下跌,而能源价格恰恰是美联储当前面临的主要通胀问题之一,也是利率维持高位的重要原因。
美国银行利率策略师Ralph Axel也指出,历史数据显示油价与全球利率之间存在密切联系。如果未来三至六个月油价继续上涨,美国利率可能明显上升,而英国和德国受到的影响可能更为突出;反过来说,如果油价持续下跌,全球加息压力也可能相应减弱。
特朗普是否会寻求结束伊朗战争成关键
市场之所以迅速下调油价,与共和党方面选后释放出的政治信号有关。副总统万斯在共和党败选后发表长篇声明,将选举失利部分归咎于伊朗战争,这进一步强化了投资者对特朗普可能寻求停战的预期。
AJ Bell市场主管Dan Coatsworth认为,共和党实际上已经承认伊朗战争对选举结果造成了伤害,因此市场开始认为,尽快解决中东冲突可以帮助共和党挽回政治局面。如果停战导致能源价格大幅下降,特朗普也有可能将降低生活成本作为自己的政治成果。
不过,目前距离真正实现停火仍有很大距离。油价在周四重新反弹,周五继续剧烈震荡,而利率市场的预期也尚未出现根本改变。
Chatham House美国及北美项目主管Laurel Rapp指出,民主党接下来可能在众议院和参议院推动投票,以限制特朗普政府在伊朗问题上的战争权力,但这些措施是否能够真正约束政府仍存在巨大不确定性。
欧亚集团的Clayton Allen甚至认为,虽然伊朗战争在美国国内并不受欢迎,但如果特朗普政府没有取得任何实质性成果就退出中东,同样可能在政治上难以接受,因此未来几周局势仍存在再次升级的风险。
油价跌了并不意味着能源危机解除
英国央行行长贝利也警告,即使中东和平进程启动,也无法立即解决当前能源市场的所有问题。
他指出,目前能源价格上涨不仅源于霍尔木兹海峡受阻,还包括全球炼油能力不足以及欧洲天然气库存偏低等多重因素。因此,即便中东冲突缓和,能源价格也未必能够迅速恢复到战前水平。
欧洲尤其面临这种风险。经过数月高能源价格后,欧洲正进入冬季,而此前能源成本上升的影响仍在向整体经济传导。
KBRA欧洲主权信用主管Ken Egan表示,央行真正担忧的并不只是油价本身,而是高能源价格是否会继续推高工资和其他商品价格,从而形成更加持久的通胀。如果经济需求开始明显走弱,这种传导可能受到限制;但如果需求仍有韧性,央行就可能不得不继续保持紧缩。
市场已经开始小幅押注利率下降
从金融市场定价来看,民主党胜选后的确已经出现一些变化。货币市场数据显示,与一周前相比,美国和欧洲投资者都略微提高了未来一年货币政策转向宽松的预期。
两年期限上的变化在欧元区更加明显。市场对欧洲央行利率路径的定价较一周前下降约8.7个基点,而美联储则下降约4.6个基点。
这说明投资者已经开始考虑一个新的情景:如果美国政治变化推动中东局势降温,同时财政刺激力度下降,那么油价、通胀以及全球利率都可能比此前预计更早见顶。
不过,这一变化目前仍然非常有限,市场尚未真正押注全球央行即将转向降息。
财政政策可能成为另一个巨大变量
除了伊朗战争之外,民主党掌控国会还可能改变美国财政政策,这同样会影响美联储未来的利率决定。
荷兰合作银行外汇策略主管Jane Foley表示,如果此次“蓝色横扫”带来更加谨慎的美国财政政策,就可能降低通胀压力。但目前仍很难得出明确结论,因为许多民主党候选人也是依靠降低生活成本的承诺赢得选举,未来政策最终会走向增加还是减少政府支出仍不确定。
摩根大通亚太股票研究主管James Sullivan认为,美国财政刺激是否会发生变化,是目前市场最关键的问题之一。美国政府在低失业率和经济扩张时期仍保持非常高的支出水平,本身就在给经济和通胀带来额外压力。
如果这种财政扩张开始减弱,美联储未来在利率政策上将获得更大灵活性。
AI投资降温可能带来新的风险
但利率下降并不一定意味着经济环境全面改善。美国AI和数据中心资本开支是否放缓,正在成为市场另一个重大变量。
Baird Strategas政策研究主管Daniel Clifton指出,2025年美国经济虽然面临财政逆风,但AI基础设施建设的大规模资本开支帮助抵消了部分影响。今年经济则更多受到财政刺激推动。
如果接下来同时出现财政政策收紧、美联储继续加息以及AI数据中心建设放缓,美国经济可能在2027年面临政策过度收紧的风险。
Clifton将当前环境与2000年科技繁荣末期进行比较。当时美联储持续加息,同时油价较高,最终货币政策收得过紧并导致经济衰退。
不过,他目前并不预测美国将陷入衰退,而是预计2027年可能出现一次“周期中段放缓”。
全球央行真正的转折点仍取决于油价
因此,美国中期选举虽然不会直接决定美联储、欧洲央行或英国央行的利率政策,但它可能通过战争、油价、财政政策以及AI资本支出等多个渠道间接影响全球货币政策。
眼下最关键的变量仍然是伊朗战争是否真正降温。如果特朗普政府在选举失利后寻求达成协议,霍尔木兹海峡运输和中东炼油能力逐步恢复,油价持续回落,那么全球央行面临的通胀压力可能在2027年明显减轻。
但如果战争再次升级、油价重新突破100美元甚至更高,那么市场目前刚刚出现的降息预期可能迅速逆转。
换句话说,民主党的这场选举胜利或许已经打开了全球利率转向的大门,但真正决定央行是否能够走进去的,仍然是油价、通胀和美国经济能否同步降温。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


