




金融街论坛六大信号:政策利率“换锚”在即,流动性工具落地
 分享到:


来源:郁言债市
2026年10月19日,央行、金监总局、证监会、外汇局负责人共同出席金融街论坛年会开幕式并发表相关演讲,以下六点信息值得关注:
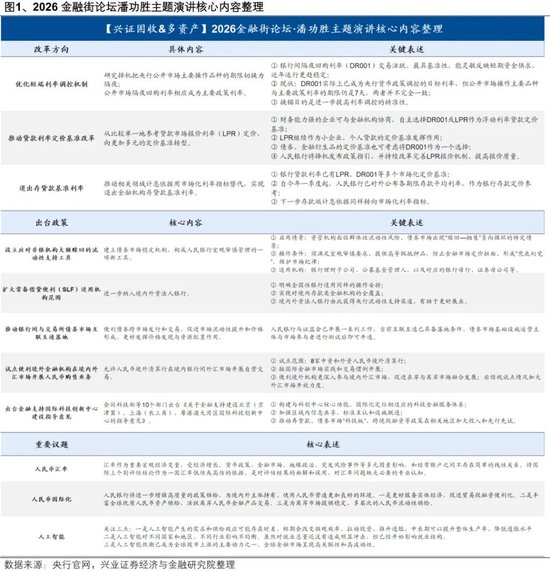
一是央行货币框架进一步完善,政策利率择机“换锚”。央行行长在发言中提及,人民银行将研究择机把央行公开市场主要操作品种的期限切换为隔夜,公开市场隔夜回购利率将相应成为主要政策利率。从实际效果来看,政策利率“换锚”意味着未来银行间市场可以在日常获得价格更低的隔夜资金投放,机构拆借成本下降或有利于重新打开债券投资的息差空间,推动债市行情发展。
此前市场普遍将1.70%视作1.40%政策利率之下,10年国债收益率的合理区间下界,而在政策利率“换锚”后,长端利率的定价约束或有放松。政策推进层面,央行继续沿用“择机”表述,或为资金投放方式的切换以及市场对政策的解读留足消化空间,目的可能也是降低新政落地对利率定价的影响。
二是央行继续强调推动贷款利率定价基准改革。央行行长发言提及,从比较单一地参考贷款市场报价利率(LPR)定价向更加多元的定价基准转型,这一改革也是央行当前重点试点并推广的政策之一。今年国内多家银行已密集落地DR基准利率贷款。相比于以往的LPR基准利率贷款,DR基准利率贷款对资金松紧程度的反应更加灵敏,社会综合融资成本下降,不再单独依赖政策利率降息渠道,央行常态化的资金投放也可间接影响贷款价格。在当前央行操作持续偏呵护的背景下,贷款利率定价基准改革也有利于广义利率中枢下行。
三是落地稳市工具,意在平抑利率极端波动。央行将会同金融监管总局、中国证监会设立应对非银机构大额赎回的流动性支持工具,将6月陆家嘴论坛上提出的研究议题正式落地。与央行开展操作的机构范围广,包含银行理财、公募基金、以及对应的银行母行、证券母公司等,不过机构需要满足宏观审慎要求,在获取资金时也要提供高等级抵押品。这等同于要求机构日常需要做好更严格的内控工作与指标管理,接下来需要关注工具设立后央行对于非银机构具体的宏观审慎评估细则。
四是强调持续提升市场韧性和信心,有助于缓解流动性负反馈,稳定市场预期。10月以来,市场大幅下跌,科技板块在基本面景气度尚未被证伪的情况下领跌,核心的约束是一致观望下的流动性压力。证监会的讲话中,三个方面有助于缓解流动性压力。其一,强调稳字当头,加强政策工具储备、巩固完善稳市机制,有利于引导市场树立底线思维。其二,指出中国资产的配置价值更加凸显,强调中国资产的长期投资价值。其三,指出警惕跨境跨市场跨行业风险传导,并提到境外挂钩A股个股的杠杆产品等新风险点,表明监管对外部冲击及其放大效应保持关注。
此外,18只主动ETF今日获证监会批复。主动ETF融合了主动管理的专业投研能力与ETF的标准化运作优势,具备持仓透明、交易便捷等特点。据上交所和深交所公告,首批主动ETF产品聚焦均衡、价值、红利等稳健型投资策略,有助于为投资者提供多元的资产配置选择,为市场引入增量资金。
五是完善科技企业的筛选和融资制度。这里主要涉及三个方面,其一,落实落细“两创板”改革举措,完善科技企业识别筛选机制,让有创新能力的公司获得更多融资机会。其二,研究实施更具包容性适应性的发行上市、并购重组等制度,深化再融资改革,择机发布新修订的相关规则,既支持企业上市融资,也为上市后的研发投入和产业整合提供条件。其三,推进北交所与新三板一体化发展,包括稳步推出北证50ETF、北交所新股市值配售、创新性评价标准、优化新三板分层管理等。其中,新股市值配售有望通过打新资格和额度安排,增加投资者持有北交所股票的动力;推出北证50ETF则有望拓展其指数化配置渠道,两项安排均有助于扩大北交所的投资者基础。
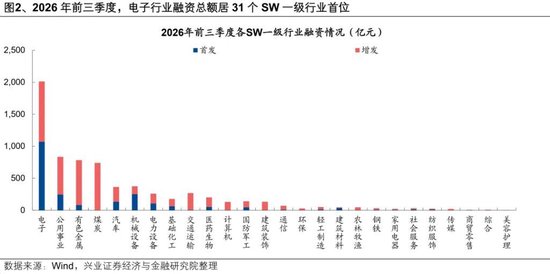
今年以来,股市通过股权融资,为科技企业的研发投入和产业化提供资金支持。2026年前三季度,A股IPO募资2163亿元,较去年同期773亿元增长约180%。其中,电子行业IPO募资占比约为50%,居31个SW一级行业首位。尤其是承担关键核心技术突破任务的科技企业,资本市场为其提供了明确的融资支持。以DRAM龙头长鑫科技为例,公司于2026年7月登陆科创板,募资总额达666亿元,相当于其2025年全年研发费用的近7倍。宇树科技、燧原科技等各行业代表性企业也成功上市。后续筛选机制和融资制度的完善,有望让更多具有技术竞争力的公司拓宽资金来源,并将融资优势转化为研发和产业化能力。
六是完善市场监管和投资者保护。主要关注近期将推出的四项举措,包括筹建基金业运行监测中心、发布实施人工智能在证券期货业安全合规应用的意见、完善违规减持处罚规则,以及制定证券市场先行赔付指导意见。其中,对于违规减持,证监会强调“过罚相当、不枉不纵”,具体处罚规则和力度需关注后续细则。先行赔付则着眼于在投资者因上市公司违法行为受损后,对其损失进行补偿。两项安排分别涉及违规追责和损失补偿,有助于改善投资者参与市场的意愿。此外,证监会提出加快推动出台上市公司监管条例,为提高上市公司质量提供制度保障。
对于股市,证监会有关持续提升市场韧性和信心的表态,有助于缓解10月以来的行情压力。经历7月以来的持续调整及10月的再次大跌,科技板块估值已得到明显消化,若流动性“短板”得以改善,有望形成阶段性反弹,关注三季报中AI应用业绩能否超预期,以及算力硬件的高景气状态是否延续。此外,10月15-19日,科技板块对下跌的分歧有所扩大,PCB、存储、光纤等方向陆续活跃。若后续科技活跃范围继续扩大,或行情回落时放量且跌幅收窄,则本轮修复可能延续。
对于债市,政策利率“换锚”,外加隔夜逆回购成为未来央行短期投放的主流方式,是市场多项预期中较为乐观的情形,其对利率定价的影响或等同于变相降息。从市场预期来看,央行隔夜投放的定价或在1.25%附近,低于7天逆回购利率约15bp,这也意味着此前10年国债收益率隐含的5-7bp的降息定价基本被消化,其合理下限水平或相应调整至1.55%-1.60%区间,对应本轮30年国债的下限水平或可至1.90-1.95%。不过考虑到近期债市行情发酵速度较快,市场可能会阶段性放大对潜在利空的关注,例如潜在的监管纠偏等,从而使行情波动加大,短期长端利率若有快调,可能依旧是重新加仓的机会。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


