




美股科技股集体重挫!CPI超预期叠加AI融资警报双重风暴席卷,SK海力士跌超6%,闪迪跌超5%,苹果逆势站上5万亿美元
 分享到:


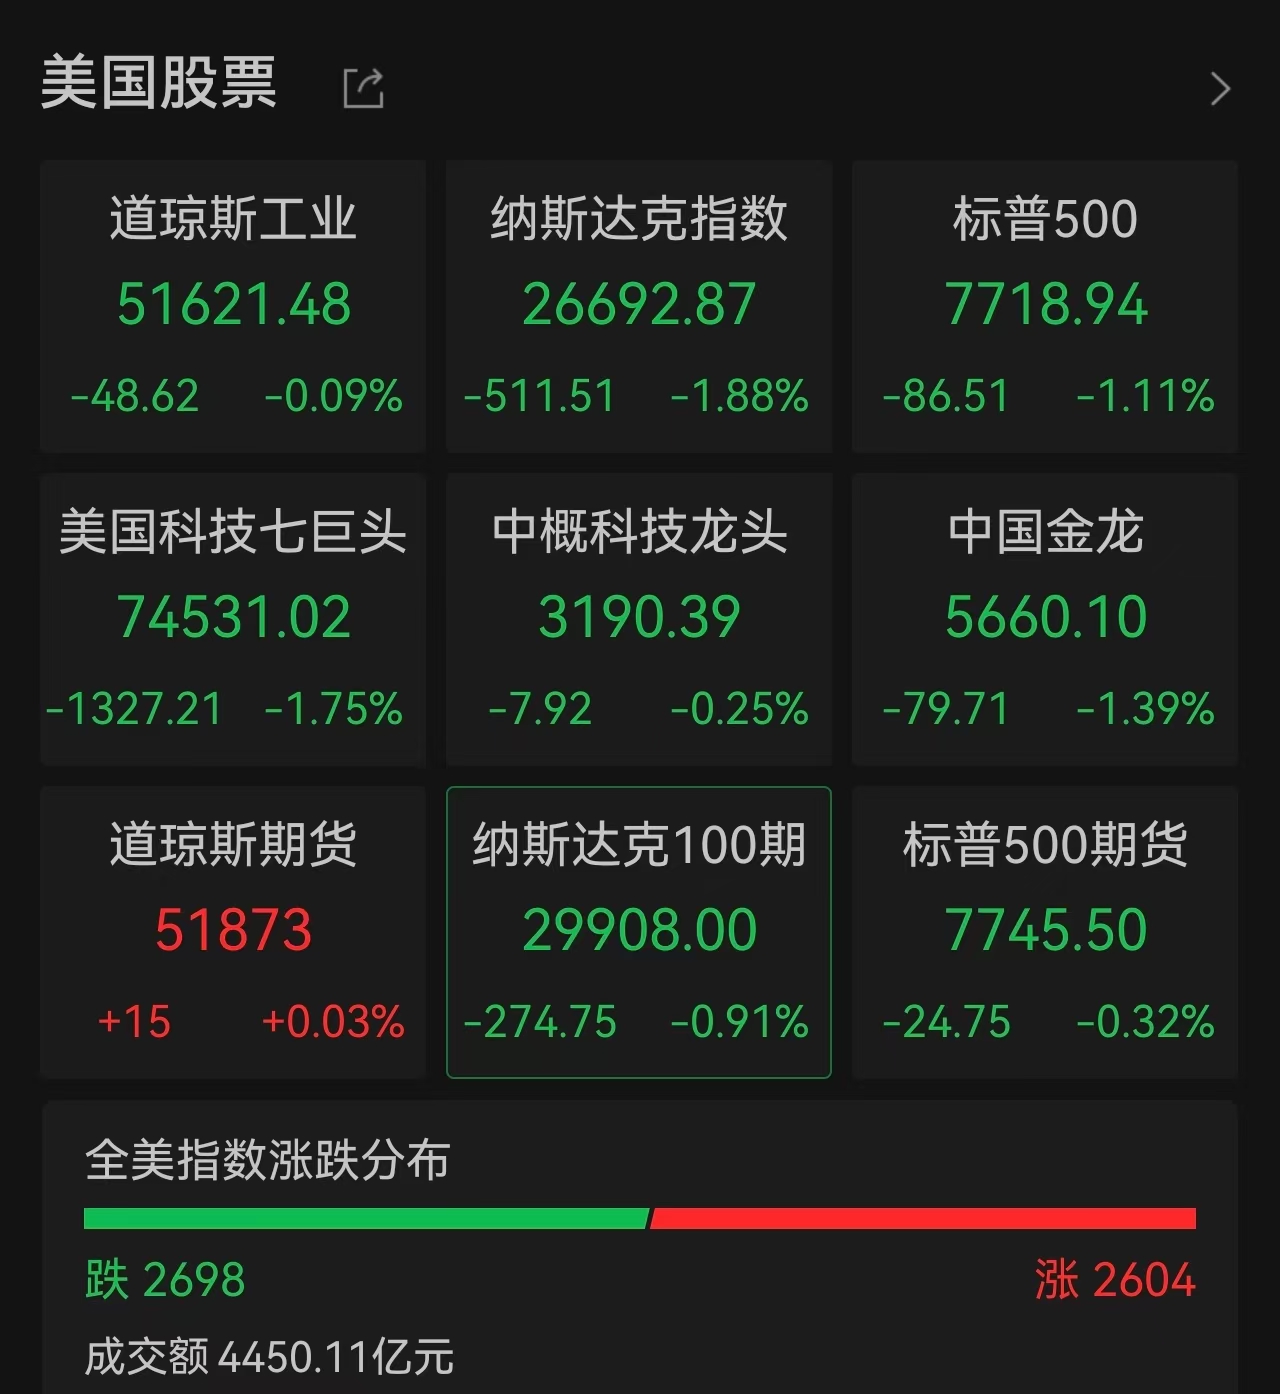
当地时间10月14日,美股三大指数全线收跌,纳斯达克指数重挫超510点,跌幅1.88%,创7月23日以来最大单日跌幅。道指微跌0.09%报51621.48点,标普500指数跌1.11%报7718.94点。科技股成为重灾区,苹果逆势上涨0.50%,总市值首次站上5万亿美元,成为继英伟达之后全球第二家市值突破5万亿美元的公司。
拖累大盘的核心诱因是美国9月CPI超预期。数据显示,美国9月CPI同比上涨3.7%,高于预期的3.6%;核心CPI同比上涨2.6%,亦超出预期的2.5%。CPI环比上涨0.6%,为今年4月以来新高。通胀数据迅速推升了市场对美联储10月加息的预期。据CME”美联储观察”工具显示,交易员对美联储10月加息25个基点的押注在数据公布后大幅升温,加息概率一度飙升至50%附近,市场此前对”10月不加息”的共识出现明显松动。交易员预计美联储到2027年底还将累计再加息三次,“更高更久”的利率前景再次成为悬在科技股头上的达摩克利斯之剑。
通胀超预期的背后,油价飙升是重要推手。受中东地缘局势持续紧张影响,美国汽油均价已涨至每加仑4.33美元,较一年前的3.08美元大幅攀升。油价高企通过运输成本传导至整个供应链,叠加关税、保险等大宗商品价格压力,共同推高通胀。美联储最新褐皮书也印证了这一趋势——多数辖区企业反映柴油价格高企及燃油附加费正推动成本沿供应链传导,部分企业预计未来几个月价格将进一步上涨。
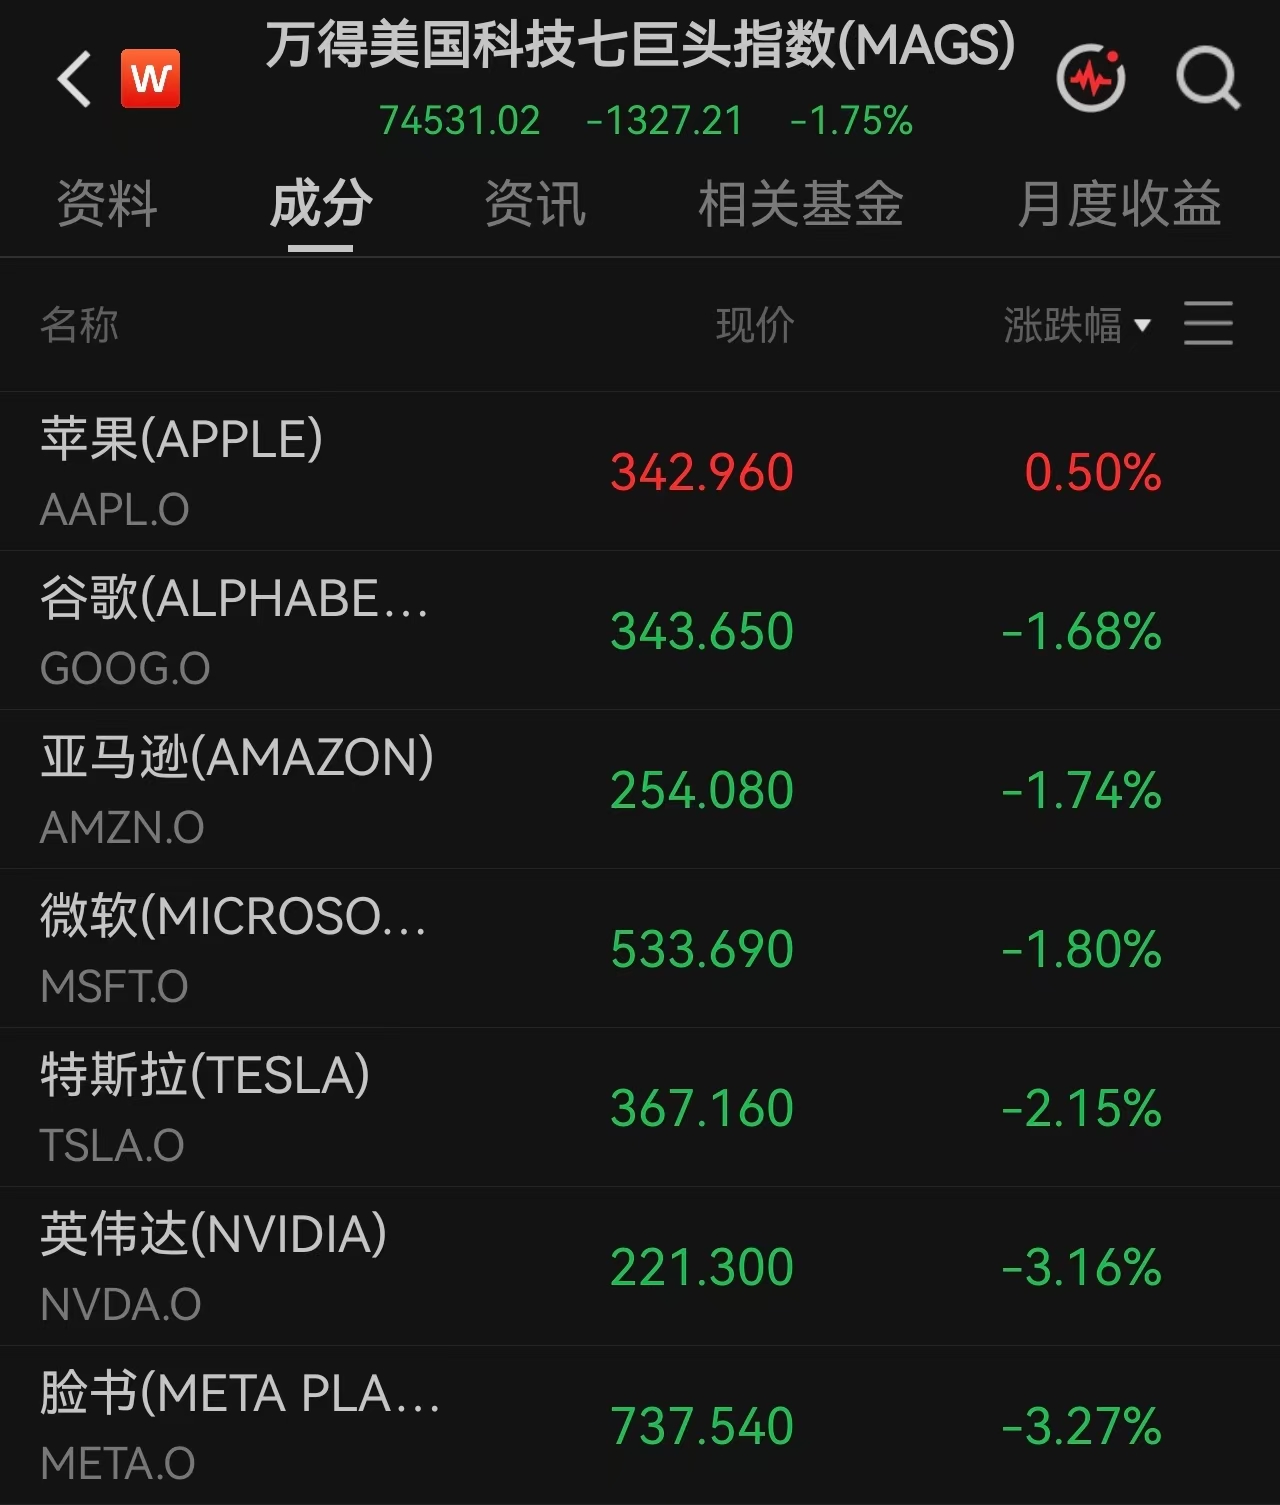
在宏观数据与政策预期的双重打压下,科技板块遭遇大规模抛售。Wind美国科技七巨头指数下跌1.75%,Meta跌3.27%,英伟达跌3.16%,特斯拉跌2.15%,微软跌1.80%,亚马逊跌1.74%,Alphabet跌1.68%。
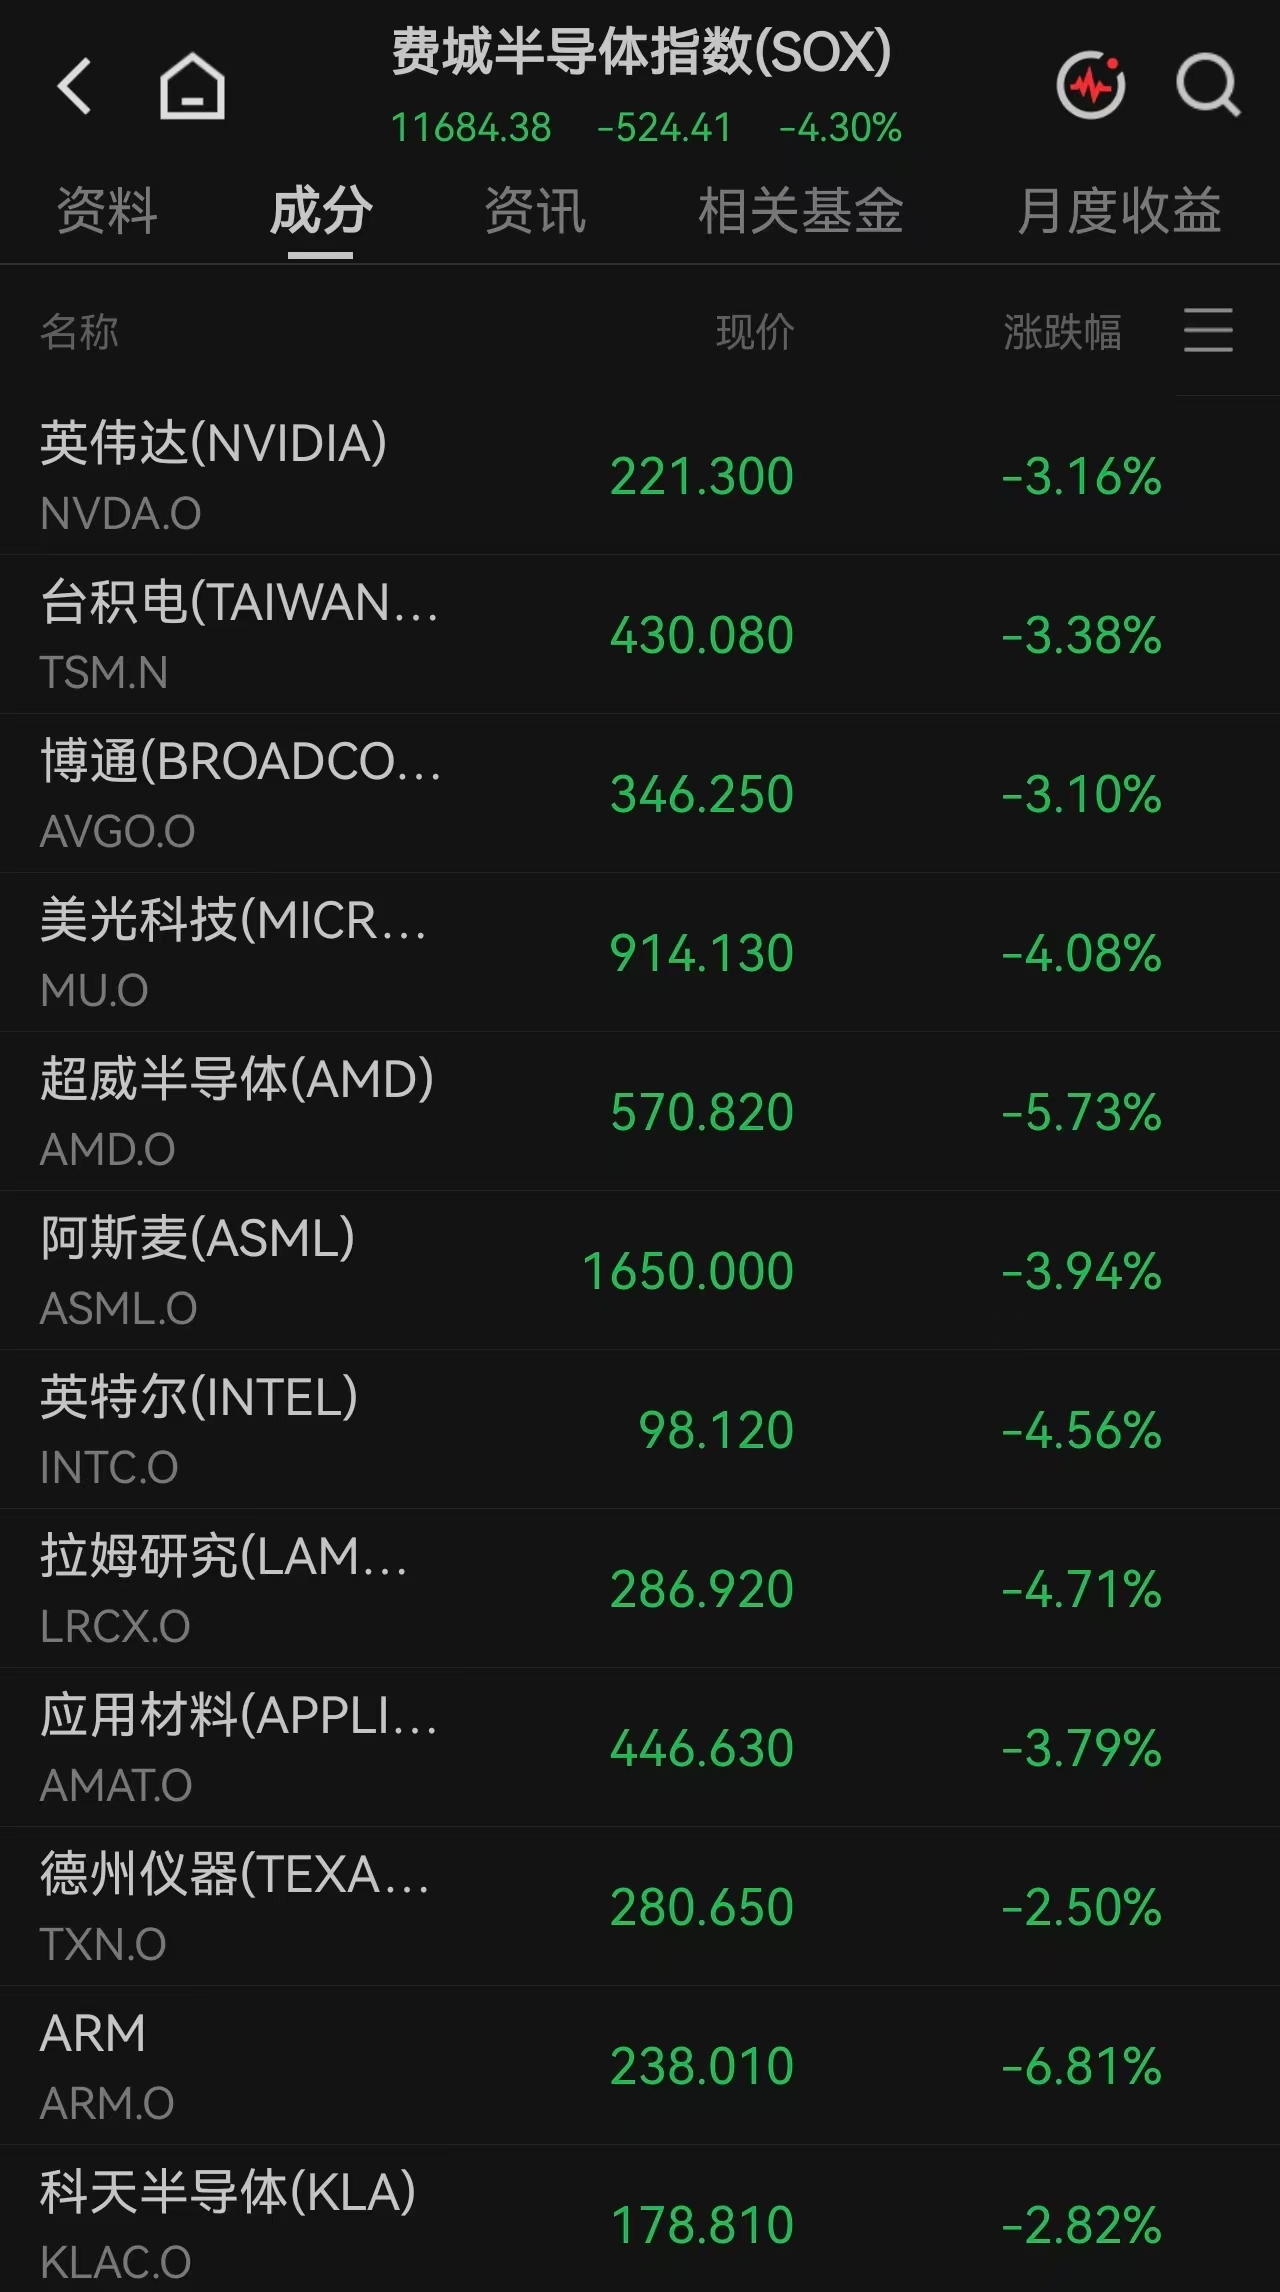
芯片板块哀鸿遍野,费城半导体指数重挫4.30%,创2025年5月以来最长连跌纪录。ARM跌逾6%,SK海力士跌超6%,AMD跌逾5%,闪迪跌逾5%,美光科技、英特尔跌逾4%。光通信板块同样遭殃,应用光电大跌11.8%,Lumentum、Coherent大跌超9%,迈威尔科技跌8.7%。计算机硬件板块中,戴尔科技跌超11%,超微电脑跌8%。
比通胀担忧更令市场焦虑的,是AI融资可持续性的隐忧开始发酵。AI基础设施公司CoreWeave的债券价格暴跌至面值80%以下,触发市场公认的”财务困境”门槛,股票当日暴跌超15%。硅谷知名投资人查马斯·帕里哈皮蒂亚指出该债券收益率已突破15%,马斯克转发并回复”吓人”。受CoreWeave事件拖累,AI云服务商Nebius跌10%,IREN跌12%,服务器生产商戴尔科技跌超11%,甲骨文跌8.83%。
面对市场动荡,美联储内部官员态度分化。美联储理事鲍曼表示当前无需急于采取进一步行动,应全面评估经济数据;芝加哥联储主席古尔斯比警告,如果核心通胀持续以月度涨幅年化约4%的水平运行,将”完全不可接受”,美联储必须采取政策行动;旧金山联储主席戴利表示大概率还需进一步加息,但仍在权衡时机。
值得注意的是,资管巨头贝莱德掌门人拉里·芬克警告称,美国经济很大程度上建立在资本支出扩张之上,如果对数据中心建设出现暂停,美国经济将陷入衰退。而CoreWeave首席执行官迈克·因特拉托在内部备忘录中回应称市场行为”不理性”,对公司商业模式充满信心。
市场恐慌催生了明显的避险情绪。伯克希尔哈撒韦-A类股实现10个交易日连涨,为2018年1月以来首次;可口可乐、宝洁、沃尔玛等必选消费股普遍走强,辉瑞、礼来、默沙东等医药股逆市上涨。与此同时,受中东局势升级影响,埃克森美孚、雪佛龙等石油巨头携手创出新高。
中概股方面,纳斯达克中国金龙指数收跌1.39%,哔哩哔哩跌4.74%,蔚来跌4.21%,理想汽车跌4.17%,爱奇艺跌4.06%,富途控股跌4.04%。阿里巴巴逆势小幅上涨0.29%,美团ADR涨4%,小米集团ADR涨3.5%表现相对亮眼。
纵观全局,本轮美股调整是通胀预期升温、AI融资担忧发酵与地缘政治风险叠加共振的结果。短期来看,美联储议息会议前的政策不确定性仍将压制市场风险偏好,科技股尤其是高估值AI板块可能继续承压。但中长期看,人工智能带来的生产力革命趋势并未改变,关键在于市场能否在”增长叙事”与”利率现实”之间找到新的平衡点。投资者需密切关注经济数据及美联储官员后续表态,在波动中把握结构性机会。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


