

AI“降速”呼声引爆芯片股抛售潮,美债破5%叠加银行利空,美股遭遇三重利空围剿


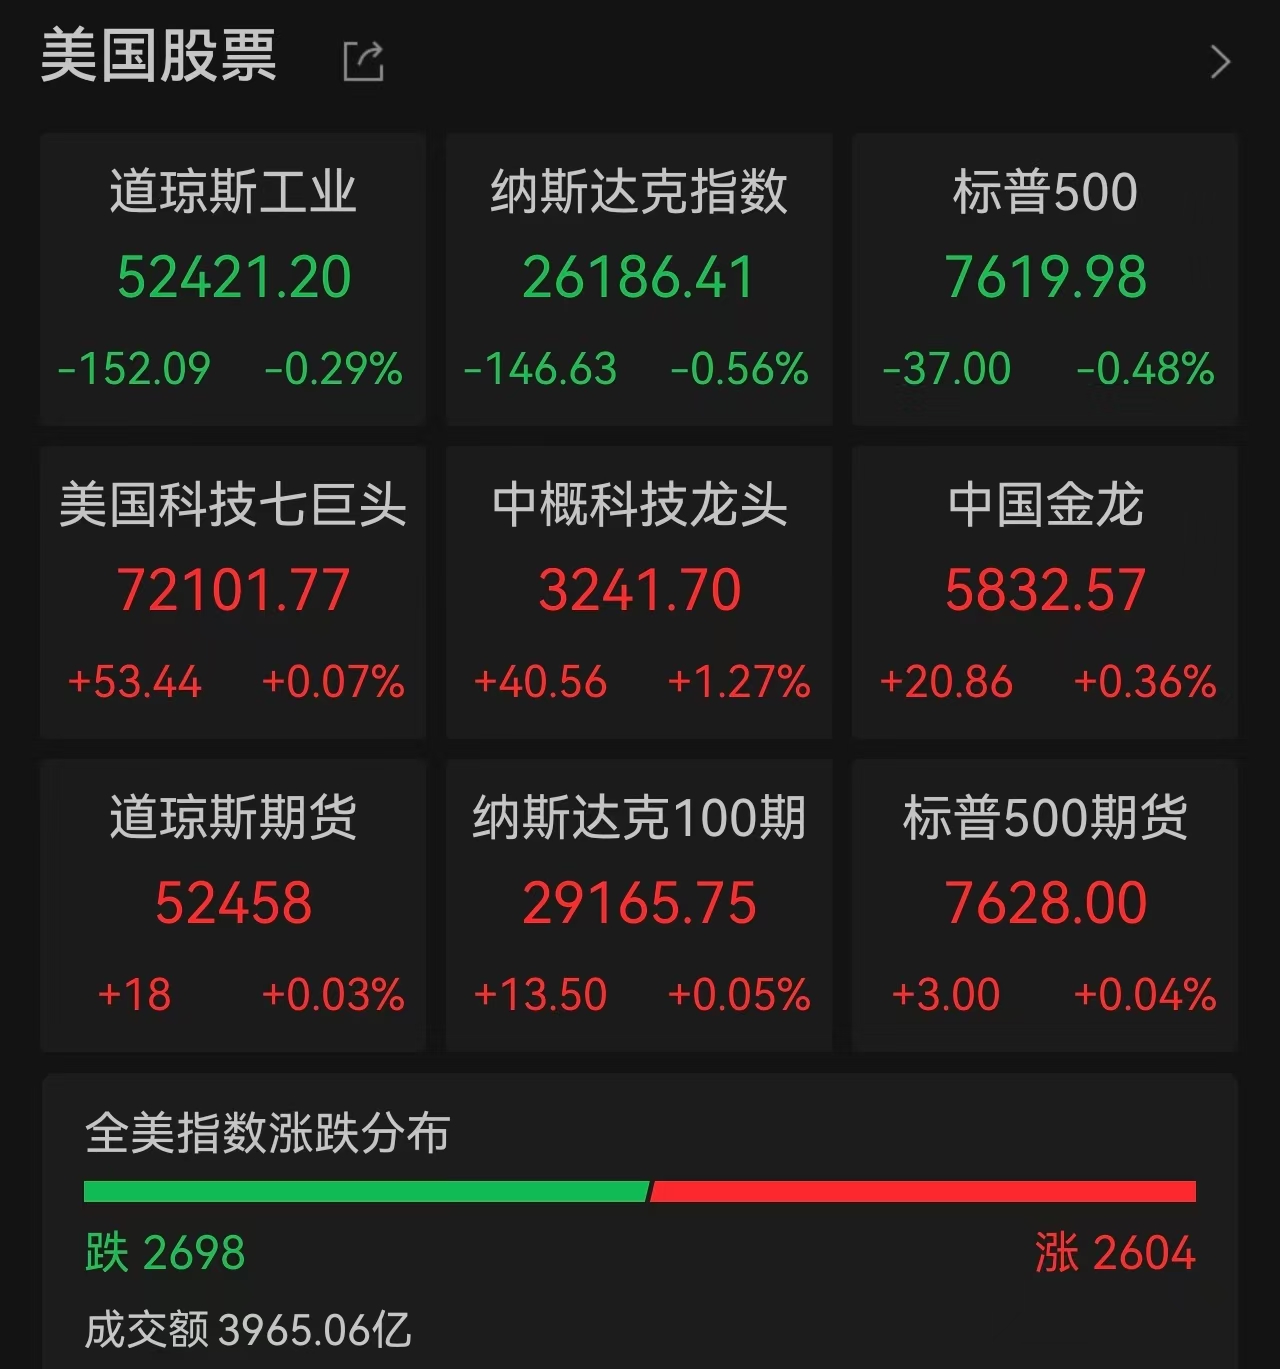
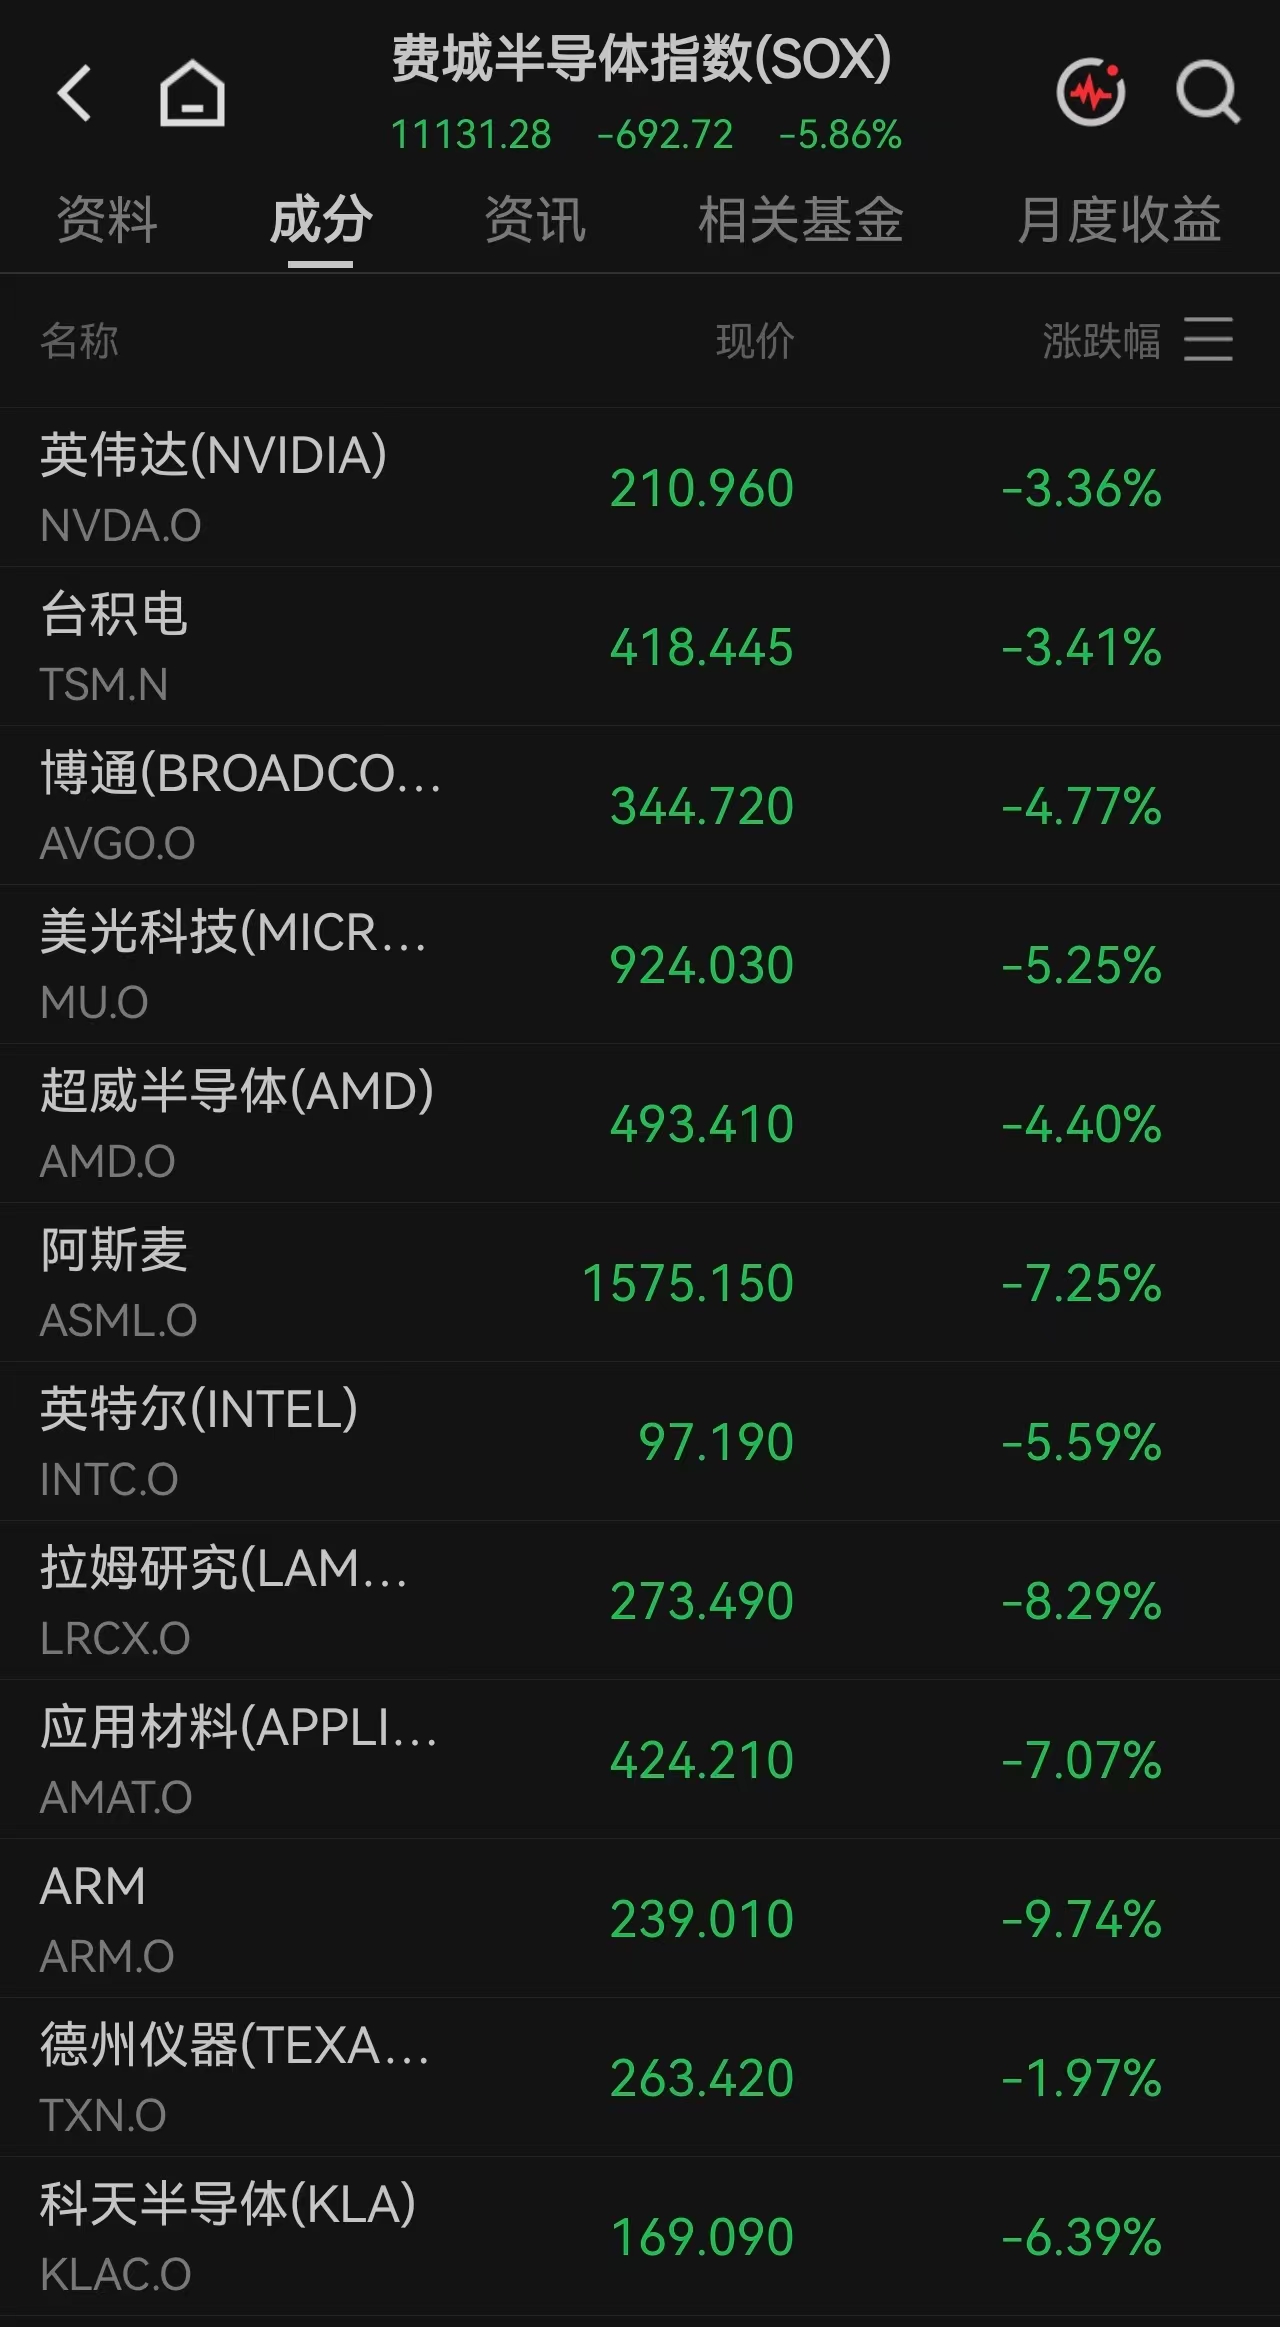
9月14日,美股三大指数集体收跌,费城半导体指数重挫5.86%,创7月1日以来最大跌幅,30只成份股全部收跌。衡量市场波动性的恐慌指数VIX飙升近8%,报17.10。
触发抛售的是一则来自AI行业内部的“降速”呼声——Anthropic首席执行官达里奥·阿莫代伊公开呼吁放缓AI模型迭代速度,OpenAI首席执行官奥尔特曼与xAI创始人马斯克随即表示支持。
与此同时,10年期美债收益率盘中突破5%,美国银行突然释放业绩利空,三重压力共同构成了本轮美股回调的核心驱动力。
一场罕见的“减速共识”
阿莫代伊的呼吁之所以能引发如此剧烈的市场反应,关键在于其措辞的分量。他在题为《我们必须放慢前沿AI的推进脚步》的文章中写道:“我们必须放缓提升AI模型能力的速度,让安全措施有时间追赶技术发展。”他提议由独立审计机构监督AI实验室的安全工作,并建议允许各实验室开展合作以协调安全标准。马斯克和奥尔特曼均对此表示认同。
这是AI行业头部企业首次集体释放“主动减速”的信号,而此前海量资金涌入AI赛道,正是推动半导体股大幅飙升的核心驱动力。市场随即展开“重定价”——费城半导体指数大跌692.72点,英伟达跌3.36%,博通、AMD跌超4%,英特尔跌超5%,ARM大跌9.74%。光通信与存储板块更为惨烈:康宁暴跌13.74%,Coherent跌12.73%,SK海力士跌超7%,美光科技跌超5%。据媒体报道,本轮芯片产业链市值蒸发超过5000亿美元。
然而市场对“降速”的理解存在明显分歧。部分投资者不确定本轮回调能否持续,因为市场对阿莫代伊所说的“放缓研发”尚无共识。伯恩斯坦逆势发声认为,降速不等于削减算力投资,AI基础设施的长期逻辑未变。一个值得注意的市场细节是:网络安全概念股逆势大涨,CrowdStrike涨13.85%,派拓网络涨13.1%,ServiceNow、Adobe和Workday涨幅在4%至7.4%之间——AI发展放缓反而降低了这些软件公司被高额AI资本开支拖累的担忧。
银行板块的意外冲击
在芯片股领跌的同时,金融板块遭遇了另一重打击。美国银行首席执行官布莱恩·莫伊尼汉在巴克莱银行会议上表示,与去年同期相比,今年第三季度的交易收入将“相对持平”,投资银行业务费用预计在16亿至18亿美元之间,而分析师此前预计接近20亿美元。这一指引明显低于华尔街预期,导致美国银行股价暴跌5.14%,高盛跌近4%,摩根士丹利跌3.6%,花旗、富国银行跌超1%。
莫伊尼汉此前对美国银行的市场业务保持乐观,该行股票交易部门在第二季度曾创下营收历史新高,销售与交易团队正力争实现连续第17个季度的增长。但三季度交易活动的“基本持平”打破了这一增长叙事,也令市场对银行业下半年的业绩前景产生疑虑。
美债5%的“心理关口”
更令市场不安的是宏观层面的压力。在美联储议息会议前夕,10年期美债收益率一度突破5%,为2023年以来首次。过去一个月,高通胀、企业和政府大规模举债,以及市场对美国长期财政状况的担忧,持续推高美债收益率。瑞银证券预计美联储将在本周政策会议加息25个基点,最新点阵图大概率释放信号,暗示今年后续还会再有一次加息。
分析师警告称,5%是关键心理阈值,会向美国经济传导连锁冲击,并削弱股票相对于债券的吸引力。Longbow Asset Management首席执行官Jake Dollarhide直言:“10年期美债收益率突破5%是一个非常重大的信号,释放出的信息量很大,而且这可能迫使美联储采取行动,可能不只是加息一次。”
另据美国金融业监管局数据显示,截至2026年6月,美股未偿付保证金债务已飙升至历史新高1.502万亿美元,14个月内暴涨约77%。这一被视为“华尔街最大泡沫”的高杠杆水平,在利率持续走高的背景下正面临越来越大的压力。
后市展望:分歧中的方向选择
当前市场的核心分歧在于:AI“降速”究竟是行业理性的主动选择,还是增长动能的实质性衰减?乐观者认为,放缓研发节奏有助于降低行业对算力基础设施的过度资本开支,使AI投资更可持续;悲观者则担心,若全球AI资本开支预期下修,半导体产业链的估值将面临系统性重估。
与此同时,油价上涨带来的通胀压力、美债收益率的高企以及美联储政策路径的不确定性,都可能在未来数周继续压制风险偏好。投资者需密切关注本周美联储议息会议的点阵图信号,以及后续AI企业在资本开支指引上的表态——这将决定本轮芯片股调整是阶段性回调还是趋势性转折。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


