

历史上的四次国有银行注资


9月7日,昨日(9月6日)工行、农行刚官宣合计2600亿定增,财政部掏2000亿、中烟系统掏600亿,这是两轮国有大行注资的收官一步。把镜头拉长,中国银行业历史上有四次标志性注资,每一次的逻辑都不一样。
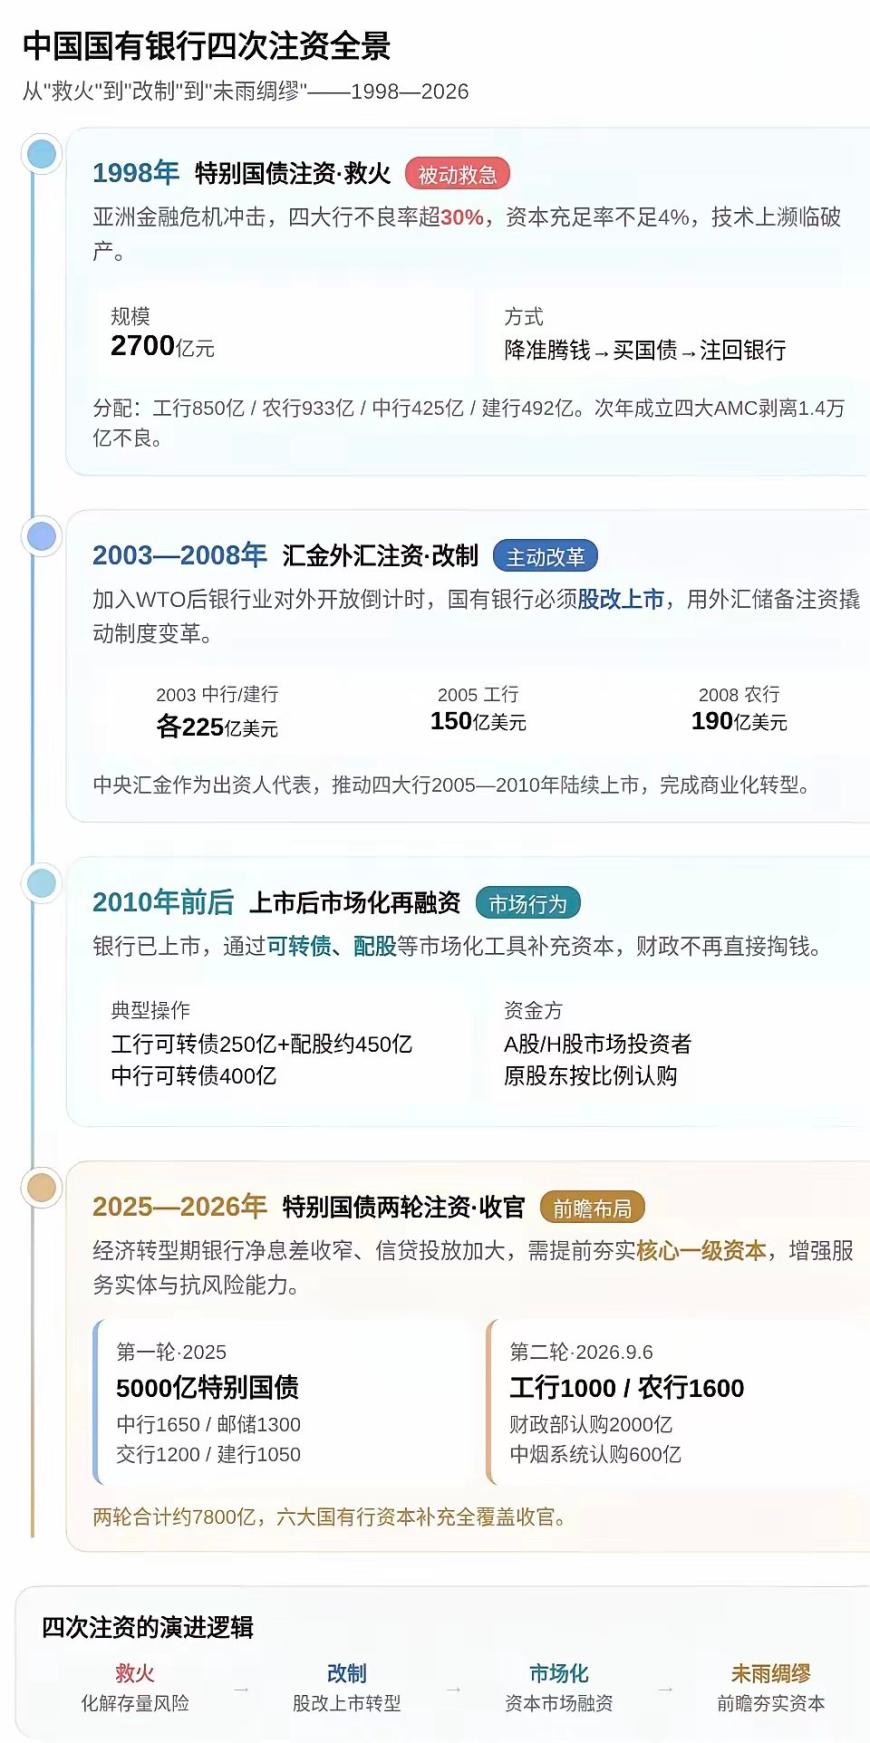
四次注资的核心,是四个完全不同的命题
1998年是" 能不能活下来 "。 那时候四大行不良率超过30%,资本充足率不到4%,按国际标准已经技术性破产。操作手法也很"巧"——央行先把存款准备金率从13%降到8%,给银行腾出约2700亿资金,银行再用这笔钱去买财政部发行的特别国债,财政部拿到钱又作为资本金注回银行。本质是"左手倒右手"的会计操作,但配合随后成立四大AMC剥离1.4万亿不良资产,硬是把银行从悬崖边拉了回来。
2003—2008年是" 能不能变现代银行 "。 加入WTO后银行业要对外开放,国有银行背着政策性包袱和坏账,没法跟外资行竞争。这次不用特别国债了,直接动用外汇储备,通过中央汇金公司注资——中行建行各225亿美元、工行150亿、农行190亿。钱是手段,改制度才是目的:注资换来了公司治理改革、引入战略投资者、最终2005—2010年陆续上市。这是中国银行业脱胎换骨的一步。
2010年前后是" 能不能自己找钱 "。 上市之后,银行开始用可转债、配股等市场化工具融资,财政逐步退出。工行发了250亿可转债、A+H配股募了约450亿,中行也发了400亿可转债。这标志着国有银行从"靠国家输血"转向"自己造血"。
2025—2026年是 "能不能扛住下一轮"。 这一次和前三次最大的不同是:银行没有出问题,是主动提前补资本。 背景是净息差持续收窄(银行赚钱能力下降)、信贷投放力度加大(资本消耗加快)、地产和地方债风险仍在消化。两轮注资合计约7800亿,全部补充最高质量的核心一级资本,六大行一行一策、全覆盖。
这次还有两个新变化值得注意: 一是中国烟草系统参与认购(工行300亿、农行300亿),财政不再单打独斗,而是拉上国企利润一起补;二是定增价格大概率低于每股净资产,相当于国有资本在低位增持,长期看也是保值增值的布局。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


