




美债 "救市" 药效仅24小时,道指重挫700点,沃尔玛四年最惨单日,存储芯片逆势狂飙
 分享到:


美东时间8月20日,美股市场经历了一场“利好出尽”式的剧烈分化。就在前一交易日,美国财政部宣布将长端国债回购规模扩大至少一倍,曾短暂提振市场信心;然而这一“救市”效果仅维持了不到24小时。
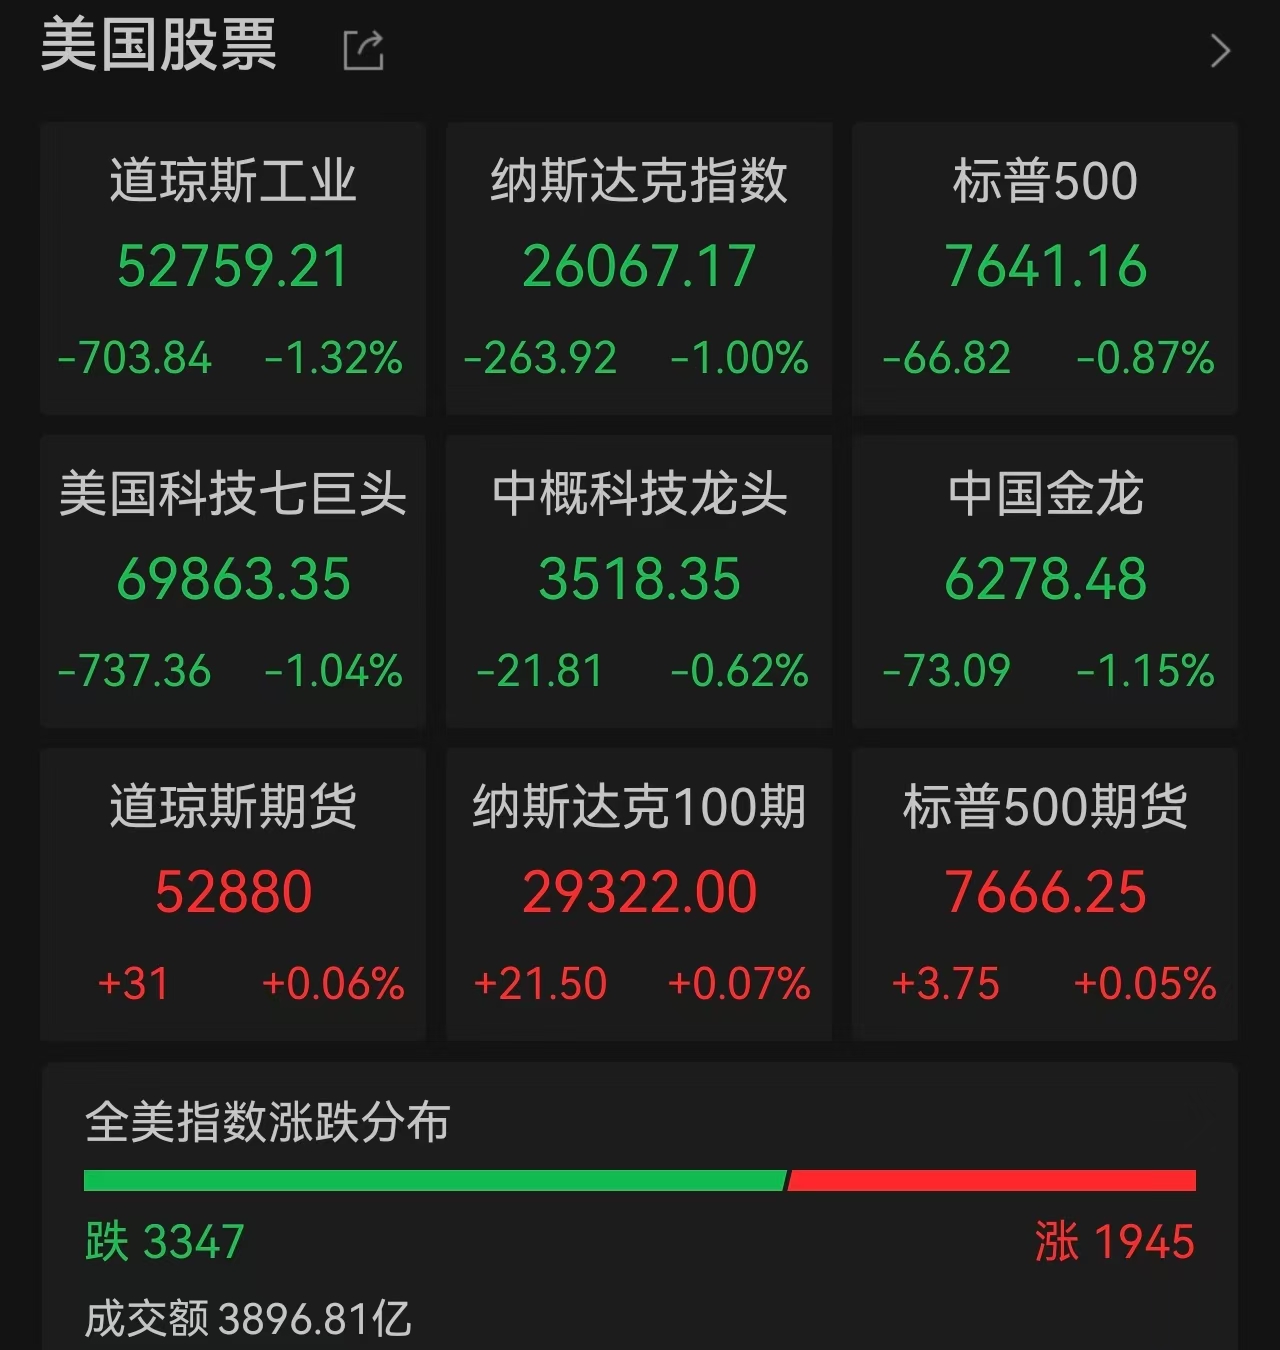
截至收盘,道琼斯工业指数大跌1.32%,重挫超700点,报52759.21点;纳斯达克指数跌1%,报26067.17点;标普500指数跌0.87%,报7641.16点。大型科技股全线溃退,“七巨头”集体收跌,亚马逊跌超2%,苹果、特斯拉、谷歌跌幅均超1%。
沃尔玛“爆雷”:六年来最慢增速引发市值蒸发超5600亿
本轮财报季最大的一颗“地雷”来自全美零售巨头沃尔玛。公司披露的2027财年第二季度财报显示,美国同店销售仅增长2.6%,远低于分析师预期的约3.8%,创下六年来最慢增速。这也是至少五年来沃尔玛首次核心指标未达预期。
尽管公司营收1879亿美元、调整后每股收益0.81美元均超华尔街预期,并上调了全年销售与利润指引,但市场显然对前景更为悲观。沃尔玛股价当日重挫9.15%,创2022年5月中旬以来最大单日跌幅,总市值跌破8300亿美元关口,单日蒸发约843亿美元(折合人民币约5672亿元)。
存储芯片逆势反攻:AI算力叙事再获验证
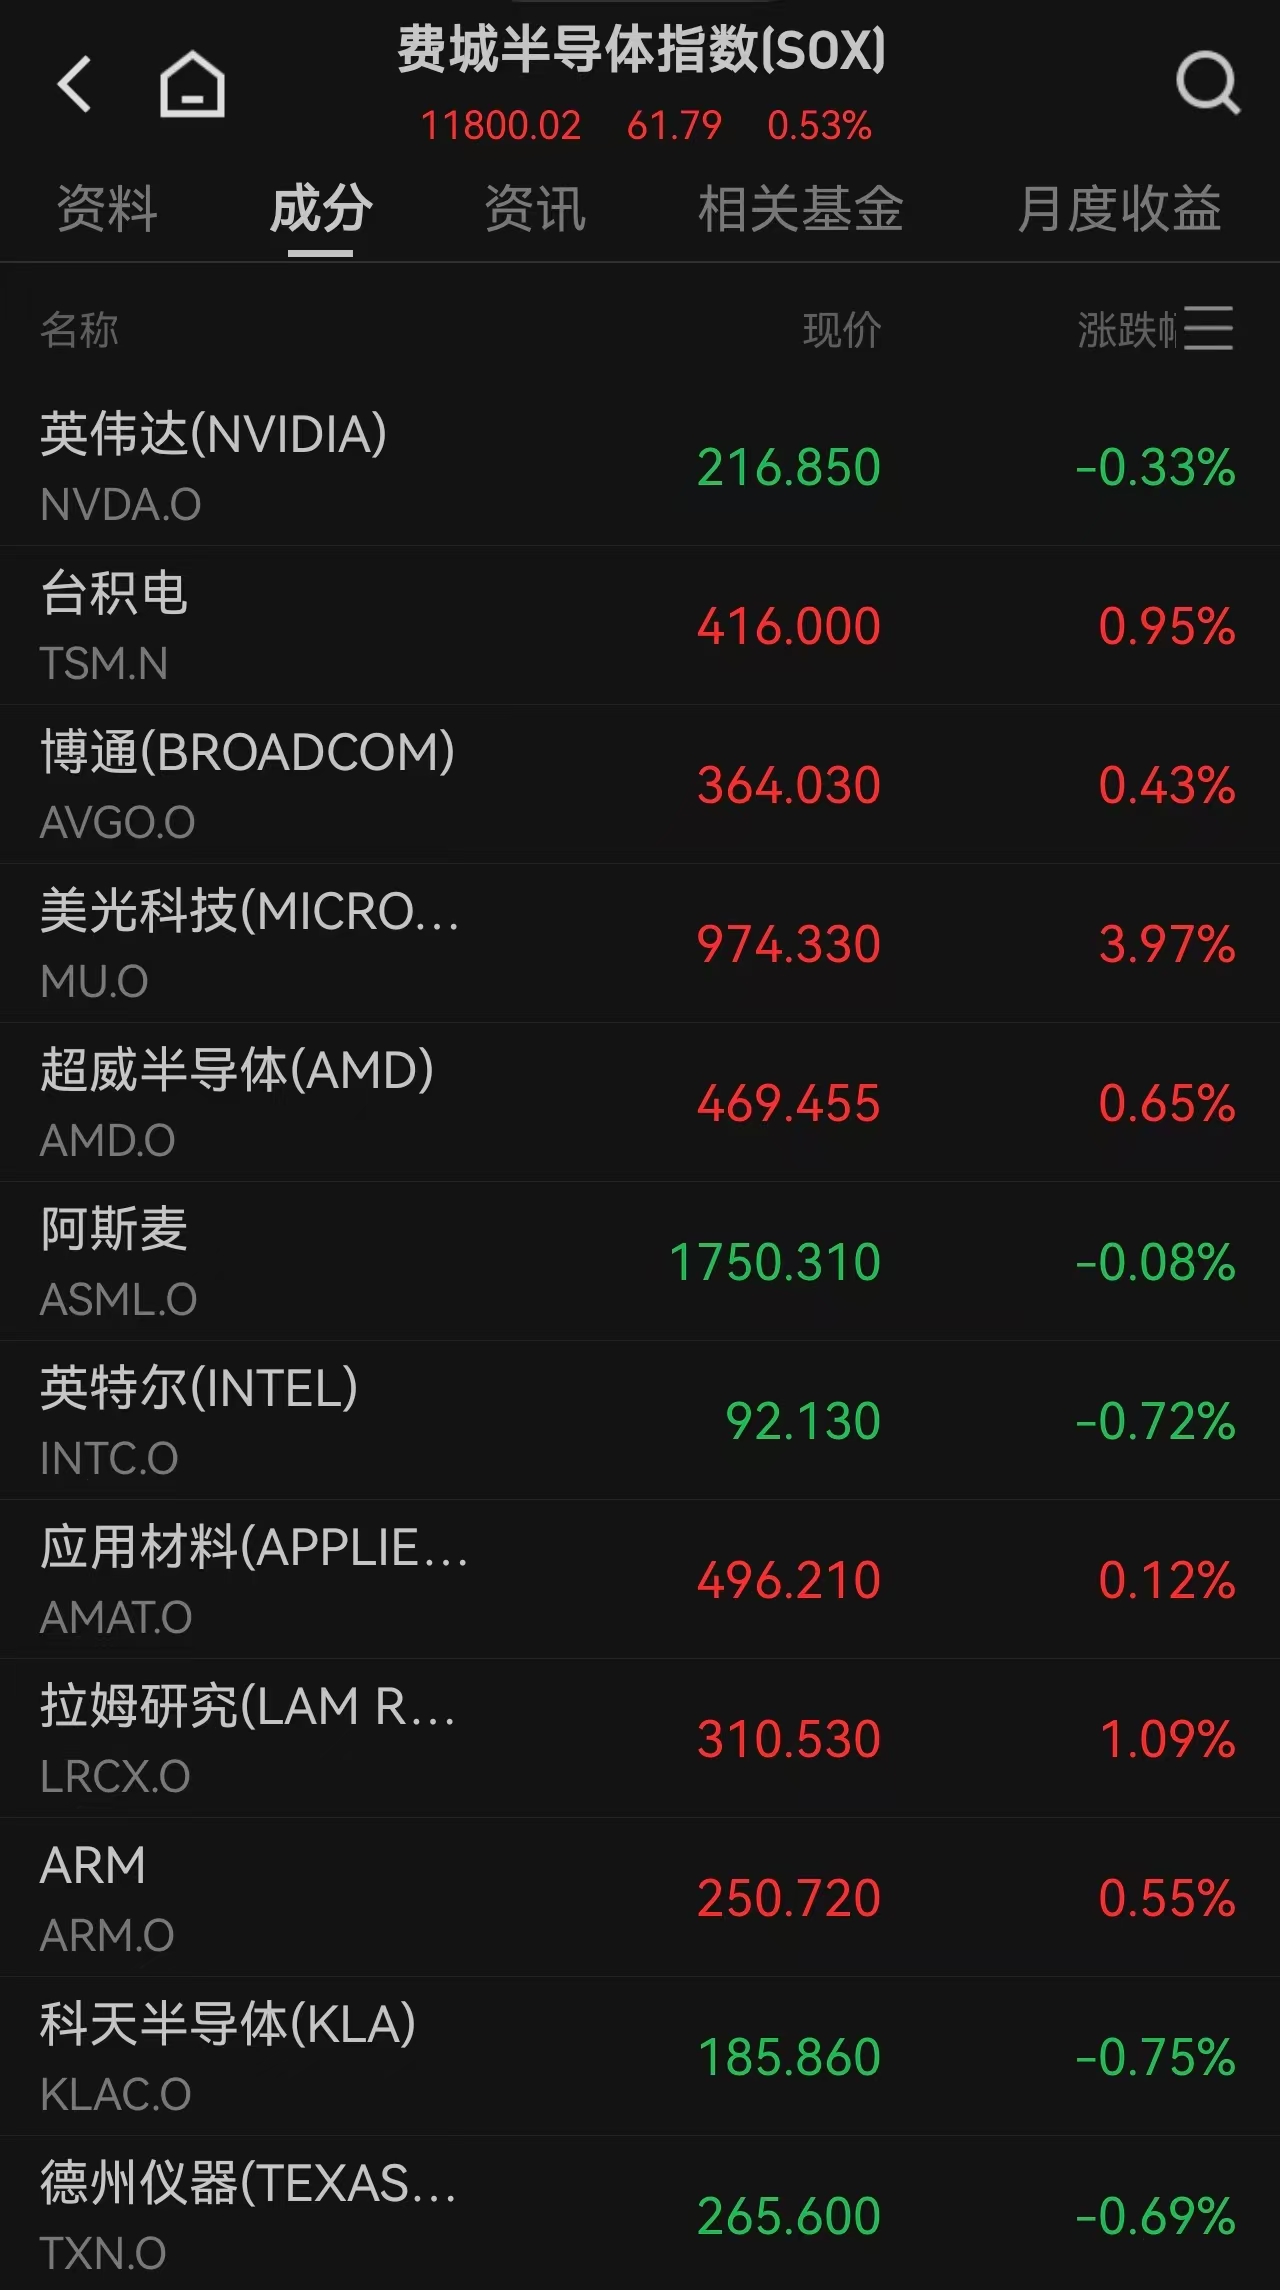
与大盘颓势形成鲜明对比的是,存储芯片与光通信板块携手逆势走强。费城半导体指数涨0.53%。SK海力士ADR大涨超4%,美光科技涨近4%,希捷科技、闪迪涨超2%。光通信板块同步走高,Lumentum涨超6%,迈威尔科技、应用光电涨超5%。
板块爆发的直接催化剂来自韩国存储巨头。继SK海力士公布巨额股东回报计划后,三星电子也被曝将推出类似的回馈方案——传闻中股东回报总额在短短一天内从100万亿韩元提高至150万亿韩元(约合人民币7233亿元)。与SK海力士专注于回购并销毁股票不同,三星似乎更倾向于一笔巨额特别分红。与此同时,SK海力士联合弗吉尼亚大学等机构发布下一代共封装光学(CPO)路线图,计划将光互连扩展到内存接口,打造以光为中心的新架构。美光科技则宣布成立美光研究实验室,未来十年将投入100亿美元。
美债风暴再起:“救市”为何失灵?
美债市场的剧烈波动是本轮市场调整的核心变量。8月19日,美国财政部宣布自9月9日起将10年至30年期名义国债流动性支持回购单次上限至少提高一倍至40亿美元。然而仅仅一天后,买盘便完全消退——10年期美债收益率回升至4.708%,30年期升至5.25%,几乎完全收复前日失地。
瑞银集团首席投资官乌尔丽克·霍夫曼-布尔查迪明确指出:“美国财政部的干预措施表明政策制定者对债券收益率的上升速度感到担忧,但这并不会从根本上改变利率走势的预期。”她进一步表示,如果通胀持续放缓,美联储今年不太可能上调利率;但一旦物价压力比预期更为持久,政策制定者仍保留着收紧政策的选项。EP Wealth Advisors投资董事总经理亚当·菲利普斯的评价更为直接:财政部的措施“不是债券市场病根的解药,结构性力量远超财政部能够掌控的范围”。
美联储官员的鹰派言论进一步加剧了市场焦虑。圣路易斯联储主席穆萨莱姆重申,他原本希望美联储在7月会议上加息,并认为如果不提高利率,通胀在18个月内无法回落至2%目标的可能性正在上升。
地缘政治与油价:第三重压力
市场面临的第三重压力来自地缘政治。美国财政部长贝森特8月20日表示,特朗普政府将加大对伊朗经济施压,并威胁实施“前所未有的经济孤立”。贝森特称“这将是历史上规模最大、协调一致的经济孤立”,并将在24日召开新闻发布会详细说明具体行动。伊朗外交部同日发表声明,强烈谴责美国新的经济和贸易制裁,称将利用“一切工具和能力”维护国家利益。
受此影响,国际油价升至近一个月来最高水平——WTI原油涨超2%报86.21美元/桶,布伦特原油涨1.75%报93.22美元/桶。油价大涨进一步加剧了市场对通胀反复的担忧,VIX恐慌指数大涨超7%。
市场启示与展望
8月20日的市场走势揭示了一个深层矛盾:在美债收益率持续高企、地缘政治风险升温、消费龙头业绩失速的三重压力下,AI硬件——尤其是存储芯片和光通信——正成为资金为数不多的“避风港”。阿里管理层在股价盘中一度跌超5%后,以“算力CAPEX投资回报确定性非常高”、“可以实现在3年之内回本”等表态成功稳住股价,最终逆势收涨超1%——这从侧面印证了市场对算力基础设施长期价值的认可。
然而,美债市场的根本问题远未解决。美国联邦政府债务总额已突破40万亿美元,贝森特虽强调财政部“拥有强大的工具箱”,但市场显然在追问:工具箱里究竟还有什么?在结构性赤字与高利率的双重约束下,任何短期的技术性干预都难以扭转长期利率走势。对于投资者而言,消费复苏的成色、美联储的政策路径、以及中东局势的演变,仍将是未来数月最为关键的三个变量。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


