




史上罕见!标普九连涨背后暗藏警讯 变盘时刻正在逼近?
 分享到:


标普500指数最新一轮连续创纪录走势背后存在一个隐忧:参与上涨的股票越来越少。
BTIG首席市场技术分析师Jonathan Krinsky表示,如果该大盘基准指数中最大权重龙头股的上涨动能开始逆转,指数可能会变得脆弱,而这些龙头股很多都与人工智能相关。他认为,这种转变可能会在6月开始出现。
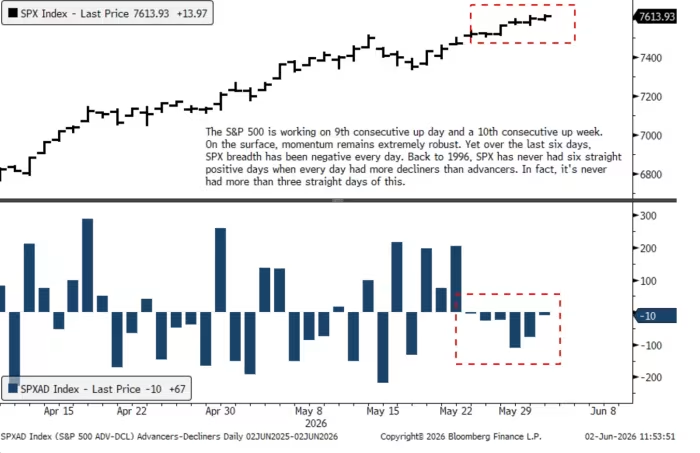
根据道琼斯市场数据,标普500指数周二(6月2日)录得连续第九个交易日上涨,并有望实现连续第十周上涨。不过,在表面之下,该指数已连续六个交易日出现负面广度,也就是说,尽管指数本身继续走高,但标普500成分股中下跌股票数量多于上涨股票数量。
观察下图,图表上方显示,标普500指数自4月初至6月初连续多个交易日上涨;而图表下方显示,同期标普500上涨股票数量减去下跌股票数量的每日差值,在最近六天持续为负。
(来源:BTIG、彭博)
这种情况在历史上较为罕见。Krinsky在周二的一份报告中写道,根据可追溯至1996年的数据,标普500指数此前从未出现过连续六个交易日上涨、但每日下跌成分股数量均多于上涨成分股数量的情况。事实上,他表示,该指数此前甚至从未连续超过三个交易日出现这种现象。
这可能令人担忧,因为它表明本轮涨势正越来越依赖少数高权重股票。标普500指数上涨与大量成分股走弱之间的背离,凸显了Krinsky所称的“市场广度悖论”:即使市场大部分股票疲软,最大权重股票仍可能继续推动指数走高。
只要这些龙头股继续上涨,即便许多个股表现挣扎,标普500指数仍可继续上行。但Krinsky认为,如果这些赢家的上涨动能开始消退,同样的集中度也可能反向发挥作用,即便市场其他板块参与度改善,指数仍可能被拖低。
Krinsky写道:“一旦我们最终看到持续的动能逆转,就很容易出现这样一种情况:市场广度很强,但主要股指仍然下跌。我们仍认为,6月很可能是这种回归开始的时间窗口。”
市场集中度相当显著。Krinsky表示,信息技术板块目前在标普500指数中的权重接近40%,创下历史新高。该指数前十大成分股也约占其总市值的40%。
此外,根据道琼斯市场数据,过去五个交易日,标普500指数11个板块中只有两个板块上涨:科技板块上涨5.9%,能源板块上涨0.3%。相比之下,有三个板块跌幅达到或超过3%,包括房地产、公用事业和通信服务板块。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


