




战前剧本回归!股市交易员押注亚洲将优于美国 这一市场便宜到炸裂?
 分享到:


随着市场对亚洲在人工智能热潮中核心地位的信心增强,投资者正重新采用战前交易逻辑,即押注亚洲股市表现将优于美国同行。
富达国际、野村国际财富管理以及摩根大通策略师均重申看好亚洲市场,理由包括AI驱动的乐观情绪、相对更具吸引力的估值,以及更强的盈利增长潜力。
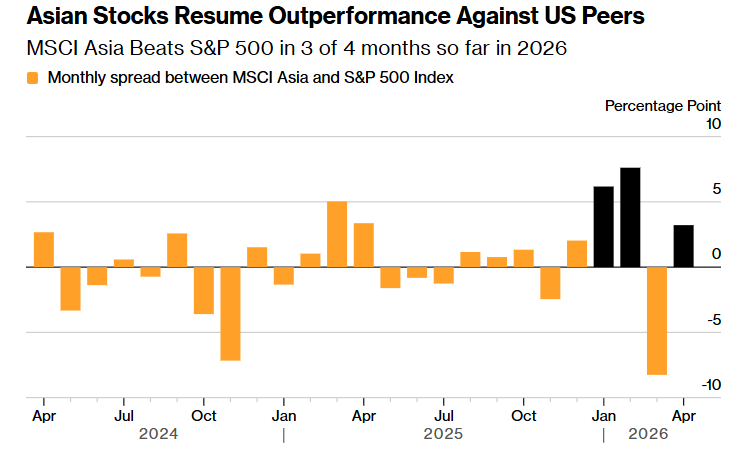
在伊朗战争爆发初期,亚洲股市一度落后于美股,但随后强劲反弹。MSCI亚太指数本月已上涨14%,跑赢标普500指数9.9%的涨幅。亚洲科技中心展现出的韧性表明,AI资本开支周期正日益与整体商业周期脱钩;投资者也被那些盈利可见度更高的板块所吸引。
Saxo Markets首席投资策略师Charu Chanana表示:“亚洲相对于美国的跑赢逻辑正变得更加可信。尽管宏观层面仍缺乏持久共识,但资金仍需要找到一个可信的去处。目前,这个方向就是AI,而亚洲仍是这一交易的核心支柱。”
亚洲股市恢复相对美股的领先表现
(来源:彭博)
对亚洲市场跑赢的信心,还受到增长预期差距扩大的支撑。彭博汇编数据显示,分析师预计,未来12个月韩国Kospi指数和台湾加权指数的每股收益将分别飙升212%和58%,远高于标普500指数24%的盈利增长预期。
尽管亚洲股市已经突破上行,但从估值角度看,该地区仍具备价值吸引力。亚洲股市预期市盈率仅为14倍,而美国股市为21倍。
Eastspring Investments首席投资官Vis Nayar表示,强劲的盈利增长使韩国市场按市盈率/增长率衡量的估值“较美国出现更大幅度下降”。他称:“如果韩国盈利预期最终兑现,那么按这一指标来看,韩国市场现在已经便宜到‘突破图表范围’。”
与此同时,4月以来,除中国外的亚洲新兴市场股票已吸引约110亿美元外资流入,有望创下两年多来的最大单月流入规模。
近期企业财报进一步强化了这一叙事。SK海力士、台积电和三星电子等芯片制造商均受益于强劲AI需求,公布了亮眼业绩。中国最新DeepSeek模型也进一步提振了市场对中国科技突破的乐观情绪。
法国巴黎银行预计,科技板块强势将延续至2026年余下时间;在盈利预测动能明显放缓之前,东北亚股票市场仍将受到青睐。
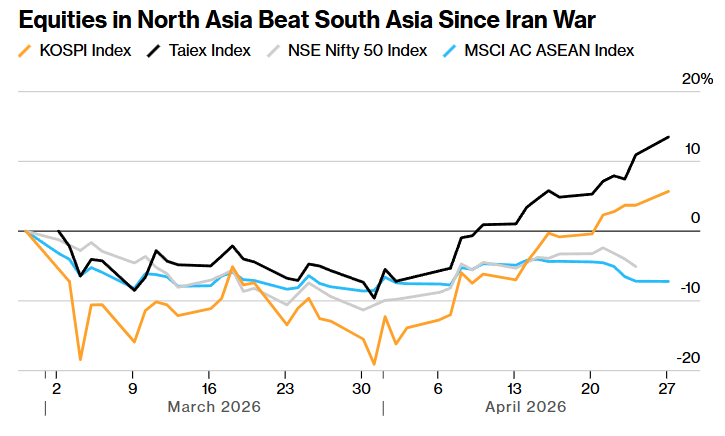
伊朗战争以来,北亚股市表现优于南亚股市
(来源:彭博)
不过,风险仍然存在。尽管标普500指数已刷新历史高位,MSCI亚洲基准指数尚未完全收复伊朗冲突以来的跌幅。投资者也对亚洲市场对超大规模云服务商的依赖保持警惕,这意味着本轮上涨对美国科技巨头财报仍高度敏感,包括Alphabet、亚马逊、Meta Platforms和微软等公司的业绩。
目前来看,几乎没有迹象显示AI投资正在收缩。主要云计算公司仍持续释放信号,表明其将在服务器、数据中心和AI算力方面保持投资。这也解释了为何投资者越来越愿意淡化短期风险。
富达国际基金经理George Efstathopoulos表示:“北亚看起来处于更有利的位置。美国增长仍具韧性,但资本配置正在转向,资金流向从股票回购减少,更多投向投资领域,其中很大一部分会进入亚洲供应链,例如中国中盘股和韩国存储芯片相关企业。”
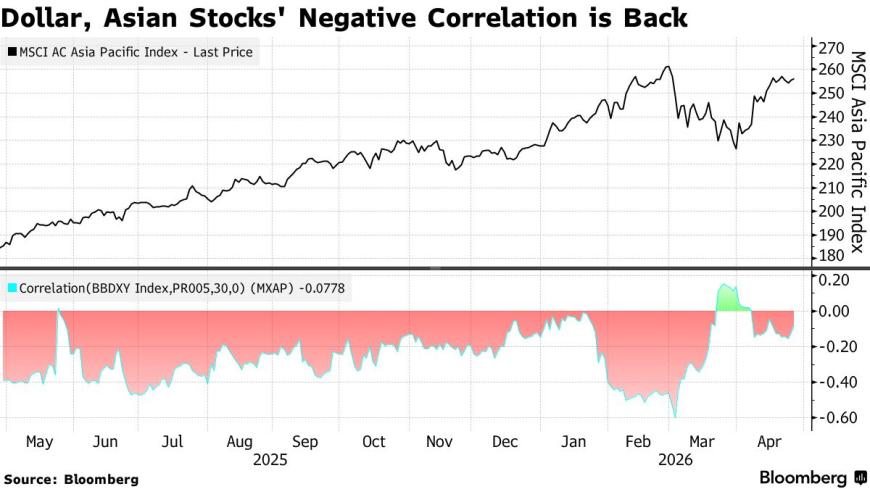
美元走弱也为亚洲股市提供了另一项顺风因素。Lazard首席市场策略师Ronald Temple预计,如果冲突接近结束,非美股票将受益,因为战前趋势可能回归,例如美元走弱,从而推动非美市场跑赢美国股市。景顺也表达了类似观点。
(来源:彭博)
野村国际财富管理北亚首席投资官Julia Wang表示,从中期来看,即三个月或更长时间维度,“鉴于亚洲对围绕实体AI的下一阶段技术发展具有较高敞口,亚洲市场仍应跑赢美国。”



- 2026世界计算大会即将举办,产业三大发展趋势值得关注
- 传统珠宝消费赛道增长韧性稳固,半导体热管理场景开辟培育钻石第二增长曲线
- 光伏能耗国标落地在即 行业基本面边际改善(附概念股)
- DRAM营收暴增369%,行业景气扩散至半导体设备!国产替代企业迎机遇
- “新一代人机交互入口”,AI眼镜赛道迎来产业、政策、资金“三重共振”
- 涨价潮将至?传意法半导体再发调价函,机构强烈看好半导体国产化机遇(附概念股)
- 六部门发文!加快脑机接口在养老领域应用 场景对接和商业化推进提速(附概念股)
- 物理AI加速落地,苹果披露机器人“大脑”HALO进展,关注减速器、伺服等零部件(附概念股)
- 订单排到三年后!AI 引爆半导体设备抢购潮 赛道景气依旧(附概念股)
- 监管层再次对微短剧进行专项治理,精品IP企业与合规头部平台受益


