




美股大涨只是“局部繁荣”?高盛称3家公司贡献了75%的盈利上修幅度
 分享到:


华尔街分析师近期上调了标普500指数的盈利预期,这通常被视为股市的利多信号。不过,高盛最新指出,这一轮盈利预期改善其实更多由少数个股推动,而非来自大范围、普遍性的企业盈利修复。
在经历伊朗战争引发的一轮剧烈波动后,标普500指数目前已重新站上战前水平,并回到历史高位附近。推动美股再创纪录的重要因素之一,就是市场对第一季度企业盈利预期的上修,这在一定程度上帮助投资者暂时忽略了战争带来的冲击。
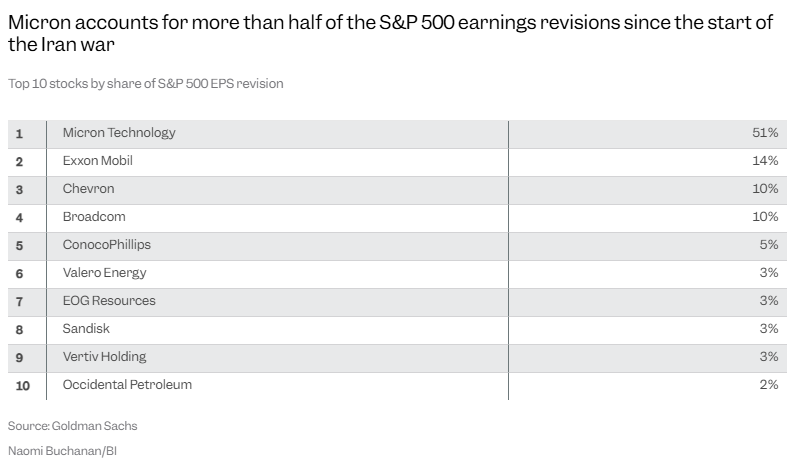
然而,高盛在上周五发布的一份报告中指出,在整个标普500指数范围内,仅有三家公司就贡献了75%的正向盈利预期修正,分别是美光科技(Micron)、埃克森美孚(Exxon)和雪佛龙(Chevron)。
(图源:高盛、Business Insider)
高盛分析师在报告中写道:“市场一致预期中,标普500盈利预期的上升主要是由少数局部强势板块推动的。”
从结构上看,科技板块依然是推动盈利预期上调的重要来源之一,这主要得益于人工智能(AI)相关需求持续带来的利好支撑。不过,高盛同时指出,科技行业内部的改善也并不均衡,真正推动盈利预期上修的,主要集中在硬件领域,尤其是存储芯片相关个股。
其中,美光科技一家就贡献了标普500指数盈利预期上修幅度的51%,成为本轮盈利改善中最核心的驱动力。闪迪(SanDisk)也位列贡献榜前列,但仅占整体上修幅度的3%;芯片制造商博通(Broadcom)则贡献了10%。
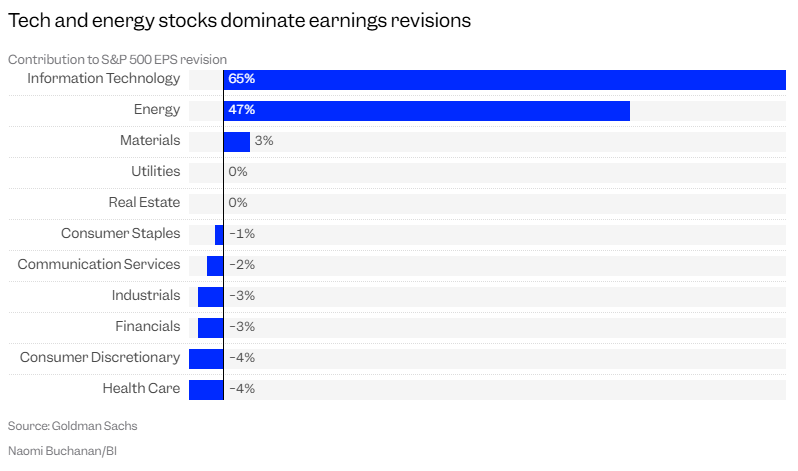
高盛进一步指出,能源和科技几乎贡献了标普500指数全部的正向盈利预期修正,而从更广泛的层面来看,标普500指数中位数公司对2026年盈利前景的预期几乎没有发生变化。
(图源:高盛、Business Insider)
该行表示:“近期标普500整体盈利预期的上修,几乎完全由能源和科技板块推动。在11个板块中,有8个板块的每股收益预期并未出现上调。”
分析师解释称,能源板块盈利预期之所以上修,主要与油价走势密切相关。伊朗战争爆发后,地缘冲突推动油价一度大幅上涨,从而改善了能源企业的盈利前景。自伊朗战争开始以来,在标普500指数盈利预期正向修正贡献最大的前十大公司中,有6家来自能源板块。
这些公司包括埃克森美孚、雪佛龙、康菲石油(ConocoPhillips)、Valero Energy、EOG Resources以及西方石油(Occidental Petroleum)。上述几家公司合计贡献了超过三分之一的盈利预期上修幅度。
能源板块在本轮中东冲突中明显受益,因为战争引发的油价飙升提升了市场对相关企业利润表现的预期。市场普遍预计,能源生产商将在战争期间因油价上涨而录得更强劲的业绩表现。
不过,尽管盈利预期有所改善,能源股本身在最近几周大多已见顶回落。这一现象表明,投资者可能已经开始提前计入未来原油价格回落的可能性,并为战争最终结束后的市场环境重新进行布局。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


