

拼多多盘前暴跌超20%!市值缩水超2400亿人民币,一季度净利润下滑47%,业绩不及预期
 分享到:


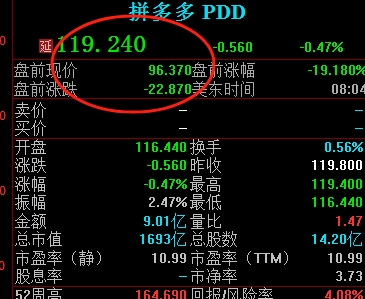
受业绩不及预期影响,拼多多美股盘前跌幅持续扩大,跌超20%。总市值缩水超2400亿人民币。截至发稿,拼多多股价报96.35美元/股,下跌22.87%。
周二,拼多多公布2025年Q1财报拼多多一季度营收956.7亿元人民币,同比增长10%,净利润147.42亿元,同比下跌47%,营销费用激增43%拖累整体盈利。从业务结构来看,在线营销服务收增长15%,交易服务收入增速为6%。
具体来看:
营收956.7亿元人民币,同比增长10%,但低于预估的1,016亿元人民币;净利润147.42亿元,同比暴跌47%;调整后净利润169.2亿元人民币,远不及预期的278.8亿元人民币;运营利润下降38%;调整后每ADS收益11.41元人民币,预估19.11元人民币;美国存托凭证每股收益9.94元人民币,不及预估的17.68元人民币,较去年同期18.96元大幅下滑;经营活动产生的现金流量净额155.2亿元人民币;
在线营销服务收入487.22亿元,增长15%,预期479.9亿元人民币,交易服务收入469.50亿元,增长6%。预期542.3亿元人民币
销售营销费用暴增43%至334.03亿元,拖累整体盈利;运营成本上升25%,主要来自履约和支付处理费用增加。一般及行政开支16.6亿元人民币,预估20.4亿元人民币。研发支出35.8亿元人民币,预估33.9亿元人民币。
对于一季报,拼多多集团董事长兼联席CEO陈磊指出:"一季度我们加大了对平台生态系统的投入,以帮助商家和消费者应对外部环境的快速变化。这些投入虽影响短期盈利,但为商家提供了适应空间,使其能聚焦高质量可持续发展,从而增强平台的长期健康基础。"
拼多多集团执行董事兼联席CEO赵佳臻则表示:"面对日益增加的不确定性,强化商家支持对构建健康商户生态至关重要,这能持续为消费者提供满意的购物体验。因此我们做出战略决策,通过增加生态投入来助力更广泛的中小商户提升销售、降低成本。"



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


