

AI助攻,阿斯麦新增订单翻倍增长 股价飙升两位数横扫阴霾
 分享到:


周三(1月29日)欧洲时段,光刻机巨头阿斯麦发布了2024年第四季度及全年业绩报告。
报告显示,阿斯麦去年第四季度净销售额达到92.63亿欧元,高于市场预期的90.7亿欧元,毛利率51.7%,净利润26.93亿欧元,高于26.4亿欧元的预期,每股收益6.85欧元。
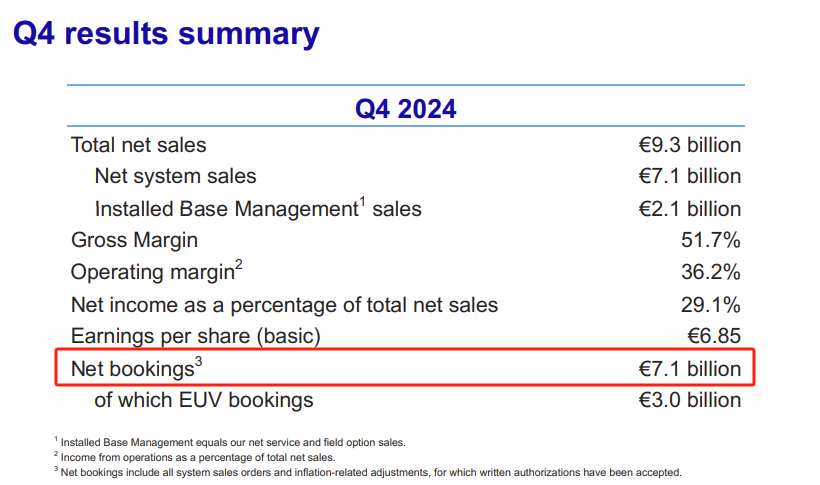
其中订单需求的一个关键指标——新增订单金额为70.88亿欧元,较第三季度的26.33亿欧元增长了169%,分析师原本预期为39.9亿欧元。
需要指出的是,上一次新增订单金额达到这一高度还是在2023年的第四季度,当时为92亿欧元。报告还显示,新增订单金额中EUV的订单金额为30亿欧元。
受财报利好的影响,在荷兰交易的阿斯麦股票涨超10%,报每股715欧元;阿斯麦美股夜盘涨超9.3%,报每股747美元。

阿斯麦首席执行官傅恪礼(Christophe Fouquet)在财报视频中表示:“人工智能是明显的驱动因素。我们坚信AI将为半导体行业带来更多机遇。”
近期,多家美国科技巨头已承诺将继续投资人工智能基建。上周五,Meta首席执行官扎克伯格宣布今年计划投入最多650亿美元。阿斯麦可能会从中受益。
先前,软银集团、OpenAI和甲骨文还宣布成立一家名为“Stargate”(星际之门) 的合资企业,初始投资为1000亿美元,打造“史上最大的AI基础设施投资项目”。
不过,阿斯麦股价在本周也遭受到了DeepSeek的冲击,这家中国初创公司推出的R1模型令人印象深刻,其极高的性价比导致美股科技和半导体板块损失惨重。
傅恪礼对DeepSeek的出现发表了积极的评价,他预计这一发展将推动半导体的更多需求,而不是更少。他还提到,业界围绕DeepSeek有“很多讨论”,但公司尚未听到有客户询问影响。
傅恪礼指出,“人工智能成本降低可能意味着应用范围扩大。应用范围扩大意味着随着时间的推移需求将增加。我们认为这是芯片需求增加的机会。”
晨星首席股票策略师Michael Field评论道,阿斯麦第四季度的业绩证明了该公司并非“估值过高”或“自吹自擂”。他补充道,阿斯麦是晨星在欧洲的AI首选。
Field表示:“我们确实认为这些数字支持了我们的投资观点,实际上,我们认为该股的价值应该更接近850欧元——考虑到过去几周的回调,这为投资者提供了一个很好的机会。”



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


